会社設立 費用 勘定科目
会社設立の費用の立替金を、会社に精算してもらう。精算書・返すタイミング・役員借入金
会社設立の費用は、ほとんどを発起人が立て替えて払います。その立替金を会社にどう精算してもらうか。立替金精算書の作り方、返す…
会社設立で払った費用を、どの勘定科目に入れ、どう仕訳するのかをまとめます。登録免許税・定款認証手数料・印紙代で科目が分かれ、発起人の立替えがあると仕訳の形も変わります。
このテーマを、さらに一つずつ掘り下げた記事です
会社設立の費用は、ほとんどを発起人が立て替えて払います。その立替金を会社にどう精算してもらうか。立替金精算書の作り方、返す…
会社設立の費用の仕訳は一度きりですが、設立後の仕訳は毎月くり返します。役員報酬の支給、源泉所得税の預かりと納付、社会保険料…
資本金の払い込み、発起人の立て替え、法人口座への移動、会社設立の費用の計上。開業時に必要な仕訳を、実際の順番どおりに並べて書きます。
会社設立の費用を創立費にすると、貸借対照表の資産の部に載ります。それが金融機関にどう読まれるのか、資本金が小さいと何が起き…
このページは、こういう方に向けて書いています
会社設立を終えて、手元に残った領収書をどの勘定科目で帳簿に載せればよいのか迷っている方に向けたページです。登録免許税は租税公課なのか創立費なのか、司法書士の報酬は支払手数料なのか、資本金はどこに入るのか、という段階を想定しています。
先に結論を書くと、会社設立の費用の勘定科目は「設立のために払ったか」「設立のあとに払ったか」の二つでほとんど決まります。設立のために払ったものは創立費にまとめ、設立のあとに払ったものは中身に応じて租税公課・支払手数料などに入れます。資本金だけは費用ではなく純資産です。
このページの内容は2026年10月17日に国税庁などのページで確かめたものです。勘定科目の選び方には会社ごとの方針もありますので、実際の処理は税理士にご確認ください。一つずつの論点は、見出しの下のリンク先の記事で掘り下げています。
会社設立の費用を帳簿に載せるとき、最初に決めるのはその支出が会社を設立するためのものかどうかです。設立のために払った費用は「創立費」という一つの勘定科目にまとめるのが基本で、法人税法施行令では、発起人に支払う報酬や設立登記のために支出する登録免許税などがこれに当たるとされています。
国税庁の法人税基本通達でも、法人の設立のために通常必要と認められる費用は、この施行令の繰延資産に当たると整理されています。創立費は、払った期にすぐ費用にするのではなく、いったん資産として計上し、償却という形で費用にしていく科目です。
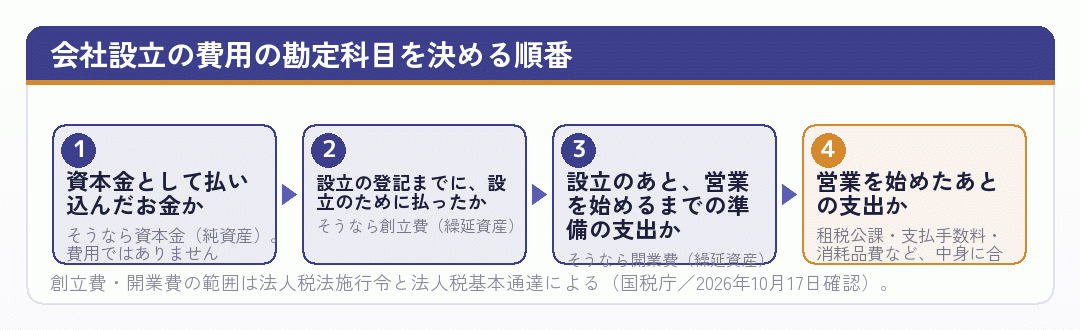
一方、設立の登記が終わったあと、営業を始めるまでに払った準備の費用は「開業費」です。営業を始めたあとの支出は、繰延資産ではなく、租税公課・支払手数料・消耗品費といった普通の経費の科目に入れます。同じ登録免許税でも、払った時期によって科目が変わるのはこのためです。
金額の面で見ると、会社設立の実費の相場は株式会社で16万円台から24万円台、合同会社で6万円から10万円ほどです。この相場の金額のほとんどが創立費に入ります。言い換えれば、会社設立の費用の勘定科目の大部分は創立費一つで済むということです。
株式会社と合同会社で違うのは、創立費に入る項目の数です。株式会社には定款認証の手数料と謄本代があり、合同会社にはありません。科目の考え方は同じで、入れる中身が少し違うだけです。
出典第1節 繰延資産の意義及び範囲等(法人税基本通達) (国税庁/2026年10月17日確認)
「会社設立 登録免許税 勘定科目」「登記費用 勘定科目」というサジェストが出ているとおり、ここは迷う方が多いところです。答えは、設立の登記のときに払った登録免許税は創立費、設立のあとの変更登記で払った登録免許税は租税公課です。
登録免許税の金額は、国税庁の「No.7191 登録免許税の税額表」で決まっています。株式会社の設立の登記は資本金の額の1,000分の7で、15万円に満たないときは15万円。合同会社は同じ税率で、6万円に満たないときは6万円です。会社設立の費用の相場の半分以上を占めるいちばん大きな項目で、そのまま創立費に入ります。
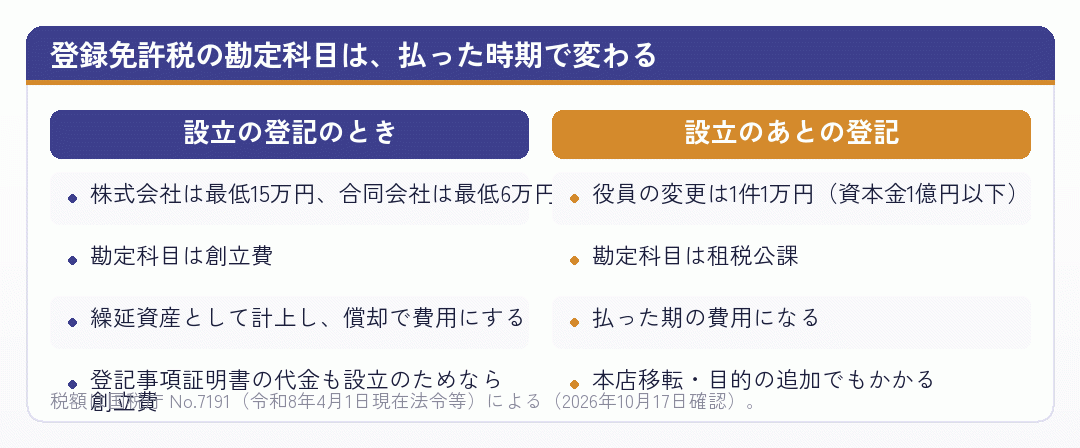
設立のあとの登記で代表的なのは、株式会社の役員の重任です。取締役の任期が来るたびに変更の登記が要り、登録免許税は1件3万円、資本金の額が1億円以下の会社は1万円です。これは会社設立の費用ではなく、毎年または数年おきに出ていく維持費なので、租税公課として払った期の費用にします。
登記事項証明書や印鑑証明書の手数料も同じ考え方です。設立の手続きのために取ったものは創立費、設立後に銀行や取引先へ出すために取ったものは租税公課や支払手数料に入れます。金額は数百円ずつですが、同じ領収書の束の中で時期が混ざりやすいので、日付で分けておくと迷いません。
登録免許税は、会社設立の費用の相場の中でも金額が法律で固定されている項目です。減らせるのは、特定創業支援等事業の証明を受けて軽減を使う場合に限られます。軽減を受けた場合も、払った金額がそのまま創立費になります。
出典No.7191 登録免許税の税額表 (国税庁/2026年10月17日確認)
「会社設立 司法書士 費用 勘定科目」はサジェストの上位に出てくる組み合わせです。司法書士に設立の登記を頼んだときの報酬は、会社設立のために払ったものなので創立費に入れるのが基本です。設立のあとに役員変更などを頼んだときの報酬は、支払手数料や支払報酬料に入れます。
請求書には、司法書士の報酬と、司法書士が立て替えて納めた登録免許税や証明書代がまとめて書かれていることが多くあります。報酬と実費を分けて読むと、設立時のものはどちらも創立費になるので、科目の上では分けなくてもかまいません。ただ、金額の内訳は帳簿の摘要に残しておくと、あとで見直すときに役立ちます。
もう一つ気をつけたいのが源泉所得税です。国税庁の「No.2792 源泉徴収が必要な報酬・料金等とは」では、源泉徴収の対象として「弁護士、公認会計士、司法書士等の特定の資格を持つ人などに支払う報酬・料金」が挙げられています。また「No.2110」では、所得の支払者が会社であれば、すべて源泉徴収義務者になるとされています。
つまり、会社として司法書士に報酬を払うときは、報酬から源泉所得税を差し引いて納めるのが原則です。一方、会社が成立する前に発起人が個人として払った報酬は、払った時点で会社が存在しないので、扱いが変わることがあります。請求書の金額の読み方が変わるので、依頼するときに司法書士に確かめ、判断に迷う場合は税理士に相談してください。報酬の金額そのものは事務所によって異なり、法定の相場はありません。
司法書士の報酬は、会社設立の費用の中で「動かせる費用」です。自分で登記をすれば0円にできますが、そのぶん時間と、補正のやり直しの手間がかかります。科目の話とは別に、頼むかどうかは会社設立の費用の総額で判断してください。
出典No.2792 源泉徴収が必要な報酬・料金等とは (国税庁/2026年10月17日確認)
「会社設立 印紙代 勘定科目」「会社設立 印鑑 勘定科目」も、よく調べられている組み合わせです。紙の定款に貼った収入印紙4万円、株式会社の定款認証の手数料、定款の謄本代は、いずれも会社設立のために払ったものなので創立費に入れます。
印紙代は税金なので租税公課に入れたくなりますが、会社設立のための定款に貼った印紙は、設立のための支出として創立費に含めるのが一般的です。国税庁の「No.7141 印紙税額の一覧表」では、定款は第6号文書として印紙税額4万円とされ、電子定款なら印紙は不要です。電子定款で作った場合、この科目そのものが出てきません。
| 支出 | 金額の目安 | 勘定科目(設立時) |
|---|---|---|
| 紙の定款の収入印紙 | 4万円 | 創立費 |
| 定款認証の手数料(株式会社) | 1万5,000円〜5万円 | 創立費 |
| 定款の謄本 | 1枚250円 | 創立費 |
| 会社の印鑑 | 購入先による | 創立費、または消耗品費 |
| 印鑑証明書・登記事項証明書 | 1通数百円 | 設立のためなら創立費 |
印紙代は国税庁 No.7141、定款認証の手数料は日本公証人連合会のページで2026年10月17日に確認。
会社の印鑑は少し事情が違います。設立の登記のためにそろえた印鑑なら創立費に入れることができますが、金額が小さいので、設立後に買ったものと合わせて消耗品費で処理する会社もあります。高価な印鑑で長く使うものでも、通常は備品として資産にするほどの金額にはなりません。
ここで大事なのは、同じ種類の支出は同じ科目で処理し続けることです。一度創立費にした印鑑代を、翌年に買い足した印鑑だけ別の科目にすると、帳簿が読みにくくなります。方針は最初の決算で決めておくとよいでしょう。
金額の相場で見ると、このまわりの費用は株式会社で数万円から9万円ほど、合同会社では印紙代の4万円か0円だけです。創立費全体の中では登録免許税の次に大きな塊になります。
出典No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで (国税庁/2026年10月17日確認)
「会社設立 資本金 勘定科目」「会社設立時 資本金 仕訳」というサジェストのとおり、資本金の扱いも迷いやすいところです。資本金は会社設立の費用ではなく、会社に残るお金なので、勘定科目は純資産の「資本金」です。創立費にも経費にも入りません。
仕訳は、発起人が資本金を払い込み、会社が成立した時点で、借方に普通預金、貸方に資本金を立てる形が基本です。払い込みは発起人の個人口座に行うことが多いので、会社の法人口座ができたあとに移した日付と金額も記録しておきます。
会社設立の費用は、資本金が会社の口座に入る前に、発起人が個人のお金で払うことがほとんどです。その場合は、会社が成立した日付で創立費を計上し、相手の科目を未払金や役員借入金にしておき、あとで会社の口座から精算します。立て替えた人と金額が分かる記録を残しておいてください。
資本金の額は、会社設立の費用の相場そのものにはほとんど効きませんが、間接的には効きます。登録免許税は資本金が一定額を超えるまで下限で固定され、定款認証の手数料は資本金100万円未満かどうかで区分が変わり、資本金1,000万円以上だと設立初年度から消費税の納税義務が生じることがあります。
ですから、資本金の仕訳そのものは単純でも、資本金をいくらにするかは費用に関係します。決めるときは、会社設立の費用だけでなく、設立後の消費税や法人住民税の区分まで含めて考えてください。
この見出しを詳しく書いた記事
出典会社設立の費用を仕訳する方法とは?必要な会計処理を解説 | マネーフォワード クラウド会社設立 (マネーフォワード/2026年10月17日確認)
「創立費 仕訳例」「創立費 仕訳 日付」という関連キーワードが出ています。会社設立の前に払った費用は、会社がまだ存在しない日の支出なので、会社の帳簿には設立の日(設立登記の日)の日付でまとめて計上するのが一般的です。領収書の日付と帳簿の日付がずれるのは問題ありません。
たとえば、定款認証の手数料を設立の2週間前に、登録免許税を設立の日に、印鑑代を設立の1か月前に払っていた場合も、会社の帳簿では設立の日に創立費としてまとめて計上し、相手の科目は立て替えた発起人への未払金にします。明細は摘要や別表に残しておきます。
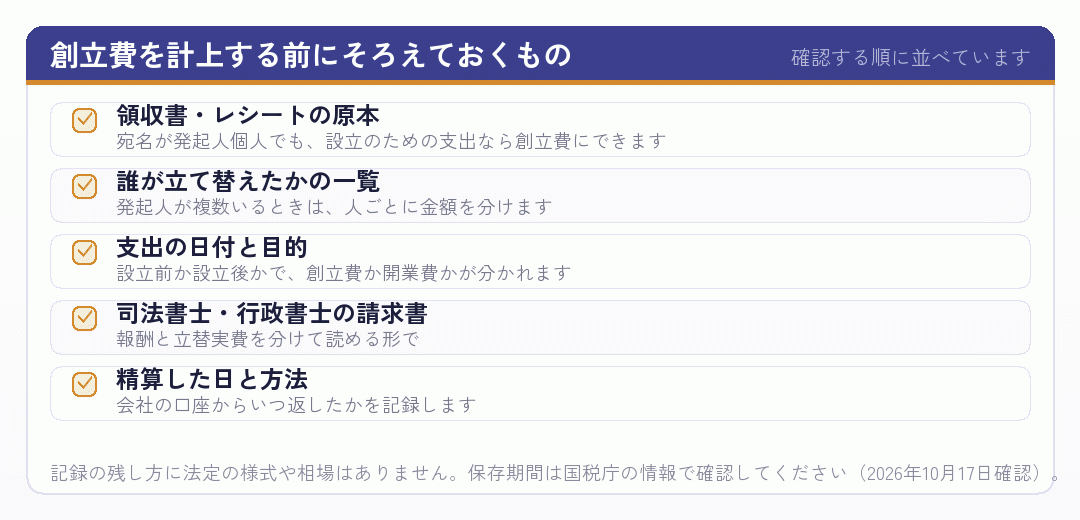
領収書の宛名が会社名になっていなくても、設立のための支出であることが分かれば創立費として扱えます。会社はまだ存在しないので、発起人の個人名や「上様」になっているのが普通です。ただし、何のための支出かが後から分からないものは、創立費として説明しにくくなります。
また、設立前の支出でも、設立のためではなく営業の準備のためのもの、たとえば広告の制作費や事務所の備品は、創立費ではなく開業費や資産の科目に入ります。会社設立の費用の領収書を、設立のためのものと開業の準備のためのものに分けておくと、仕訳が楽になります。
金額が大きくない会社設立では、創立費の仕訳は数行で終わります。相場どおりの株式会社なら、登録免許税・定款認証・謄本・印鑑・証明書の数行です。凝った処理よりも、記録をそろえることのほうが大切です。費用の相場が小さいぶん、科目の選び方で税額が大きく動くこともありません。
出典創立費とは? 開業費との違いや仕訳方法、償却のタイミングを解説 (弥生/2026年10月17日確認)
創立費は資産として計上したあと、償却という形で費用にしていきます。「創立費償却 仕訳」の基本形は、決算のときに借方に創立費償却、貸方に創立費を立てる仕訳です。創立費償却は、損益計算書では営業外費用に表示するのが一般的です。
税務上、創立費は任意償却が認められていると解説されています。全額をその期に償却してもよく、一部だけ償却してもよく、償却しない期があってもかまいません。会計上は5年以内に定額で償却する考え方が示されていますが、中小企業の実務では税務の扱いに合わせることが多いとされます。
| 償却のしかた | その期の費用 | 向いている場面 |
|---|---|---|
| 初年度に全額を償却 | 創立費の全額 | 初年度から利益が出る見込みのとき |
| 5年で均等に償却 | 創立費の5分の1ずつ | 毎年の利益を平らに見せたいとき |
| 利益が出た期に償却 | 選んだ額 | 初年度が赤字になりそうなとき |
償却の扱いは会社の状況で変わります。実際の処理は税理士にご確認ください。
赤字になりそうな初年度に全額を償却すると、その費用は赤字を大きくするだけで、税金を減らす効果は出にくくなります。翌期以降に利益が出たときに償却するほうが、同じ会社設立の費用でも税金の面では効いてくる場合があります。ただし、繰越欠損金の制度との関係もあるので、判断は税理士と相談してください。
ここで覚えておきたいのは、償却は会社設立の費用を減らす話ではないということです。払った金額は変わらず、いつ費用にするかを選べるだけです。会社設立の費用の相場を下げたいなら、償却の方法ではなく、支出そのものを見直すことになります。
決算の時期には、創立費の償却のほかにも、法人住民税の均等割の計上や未払金の整理など、初年度だけの仕訳がいくつか出てきます。初めての決算は、税理士に頼むかどうかを早めに決めておくと慌てません。
この見出しを詳しく書いた記事
出典創立費の償却方法は?開業費との違いや仕訳・勘定科目、節税効果などを解説 | マネーフォワード クラウド会社設立 (マネーフォワード/2026年10月17日確認)
「会社設立 仕訳 簿記」「会社 設立 経費 勘定科目」といった関連キーワードのように、設立のあとの帳簿付けも気になるところです。会社設立のあとは、創立費のような特別な科目はほとんど使わず、役員報酬・法定福利費・支払手数料・租税公課といった普通の科目で毎月の仕訳を続けます。
役員報酬を出すと、源泉所得税と社会保険料の本人負担分を差し引き、会社負担分の社会保険料を法定福利費として計上します。税理士の顧問料は相場が事務所ごとに違いますが、科目は支払手数料や支払報酬料、法人住民税の均等割は租税公課や法人税等として処理するのが一般的です。会社設立の費用の仕訳より、こちらのほうがずっと回数が多くなります。
消費税の区分も、会社設立の費用では大切です。国税庁の「No.6201 非課税となる取引」などでは、行政手数料のうち法令に基づくものは非課税とされています。登録免許税や印紙税はそもそも税金なので消費税の対象外(不課税)、法令に基づく定款認証の手数料や証明書の手数料は非課税です。消費税がかかるのは、司法書士の報酬や印鑑の代金などです。
会計ソフトで仕訳を入力するときは、科目と一緒に消費税の区分も選ぶことになります。創立費の中に課税のものと対象外のものが混ざるので、明細ごとに区分を付けておくと、消費税の申告が必要になったときに困りません。
設立のあとの費用は、会社設立の費用の相場より大きくなります。均等割は赤字でも年7万円ほど(総務省の標準税率・自治体で異なる)、役員報酬を出せば社会保険料の会社負担が毎月かかります。勘定科目を覚えることより、毎月いくら出ていくかを先に見積もっておくほうが、経営には効きます。
この見出しを詳しく書いた記事
出典No.6201 非課税となる取引 (国税庁/2026年10月17日確認)
会社設立の費用の勘定科目は、資本金なら純資産、設立のために払ったものなら創立費、設立のあと営業を始めるまでの準備なら開業費、営業を始めたあとなら普通の経費の科目、という順に当てはめれば、ほぼ決まります。登録免許税や司法書士の報酬が場合によって科目を変えるのは、払った時期が違うからです。
金額で見ると、会社設立の費用の相場のほとんどは創立費に入り、株式会社で16万円台から24万円台、合同会社で6万円から10万円ほどです。科目の数は少なく、仕訳も数行で終わります。相場を調べるより、記録をそろえるほうが先です。迷うのは、記録が残っていないときです。
そして、会社設立のあとは、均等割・社会保険料・顧問料と、毎年続く費用の仕訳が始まります。勘定科目の選び方は一度決めれば続けるだけですが、毎年の費用の額は会社の設計しだいで変わります。設立前に、設立後の固定費まで含めて見積もってください。
このページの内容は2026年10月17日に国税庁などのページで確かめたものです。税制は改正されます。出典のページで最新の内容を確かめ、実際の処理は税理士にご相談ください。
出典会社設立の際に経費になるものは? 勘定科目や仕訳、節税ポイントを解説 (マネーフォワード/2026年10月17日確認)
会社設立の費用の勘定科目で迷うのは、科目の名前を覚えていないからではなく、その支出がいつ、何のためだったのかが記録に残っていないときです。領収書の日付、誰が立て替えたか、設立のための支出か開業の準備か。この三つが分かっていれば、勘定科目はあとからでも決められます。
そして、会社設立の費用の仕訳は一度きりですが、設立のあとの仕訳は毎月続きます。役員報酬・社会保険料・顧問料・均等割と、帳簿に載せるものは設立後のほうがずっと多くなります。会計ソフトと税理士をどうするかを、設立前の段階で決めておくと迷いが減ります。
このページの内容は2026年10月17日時点のものです。税制は改正されますので、出典としてリンクした国税庁などのページで最新の内容を確かめ、個別の処理は税理士にご相談ください。
掲載順は優劣を示すものではありません。並び順にご注意ください。内容・料金・条件は各サイトの提供者が随時変更します。ご覧になる時点の最新情報は、必ずそれぞれの公式ページでご確認ください。
当サイトの公式アカウントではありません。各サービスの検索結果へ移動します