会社設立の費用は融資で借りられるのか。創業融資の限度額・金利・自己資金と、借りる前に決めておくこと
この記事は、こういう方に向けて書いています
会社設立を考えていて、手元の資金だけでは足りないかもしれない、借りられないかと調べ始めた方に向けた記事です。設立の費用を借りるのか、事業の資金を借りるのか、まだ整理がついていない段階を想定しています。
会社設立の費用の相場は、株式会社で16万円台から、合同会社で6万円台からです。この金額と、創業融資で借りる金額は、桁が違います。まずそこを分けて考えると、何を借りればよいかが見えてきます。
この記事では、日本政策金融公庫の創業融資、金利、自己資金、自治体の制度融資、資本金との関係を順に見ます。金額と金利は2026年10月18日に確認したものです。審査の結果や適用される金利は、必ず申し込み先に確かめてください。
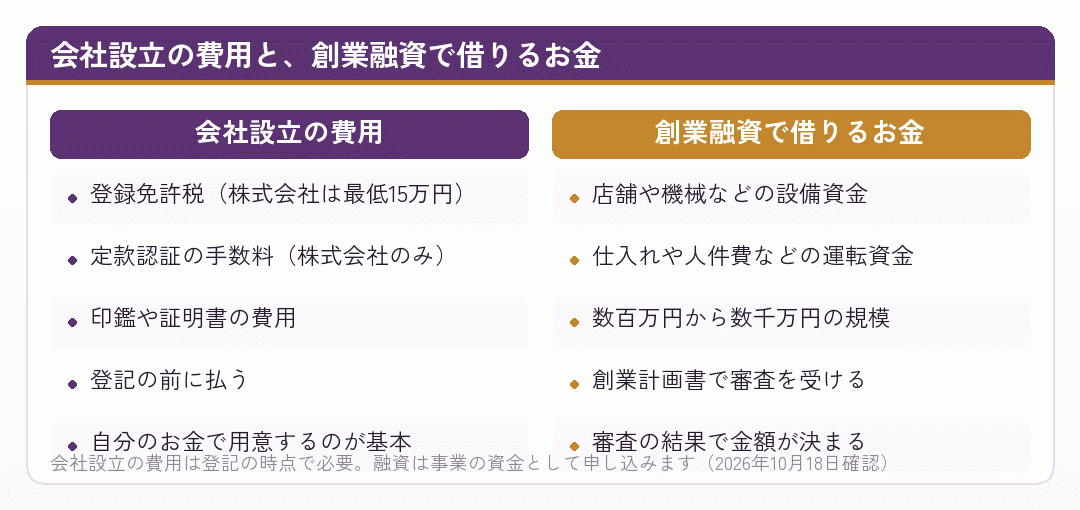
会社設立の費用そのものは、融資より先に自分で払うことが多い
会社設立の費用を融資で借りられるか、という疑問から始めます。結論から書くと、設立の費用そのものは、自分のお金で先に払うことがほとんどです。
理由は二つあります。一つは、金額が小さいことです。会社設立の費用の相場は、株式会社で16万円台から、合同会社で6万円台から。専門家に頼んでも数十万円の範囲に収まります。
もう一つは、時期が合わないことです。登録免許税は登記の申請と同時に納めます。融資の申し込みから審査を経てお金が入るまでには時間がかかるので、設立の支払いには間に合いにくいのです。
では、創業融資は会社設立と関係ないのかというと、そうではありません。日本政策金融公庫は、新たに事業を始める方や、事業開始後に税務申告を2期終えていない方を創業期として、創業融資で重点的に支援するとしています。2026年10月18日に確認しました。
同じページでは、創業期の方は原則として無担保・無保証人で各種の融資制度を使えると案内されています。実績のない会社でも申し込める仕組みがある、ということです。
つまり、融資で借りるのは会社設立の後に必要になる事業の資金です。設立の費用は自分で払い、事業の資金を借りる。この順番で考えると、話が整理しやすくなります。
会社設立の費用の相場を調べている段階で融資の話が出てくるのは、設立の費用と事業の資金を一緒に考えてしまうからです。まず二つを分けてください。
出典創業融資のご案内|日本政策金融公庫 (日本政策金融公庫/2026年10月18日確認)
創業融資とは:日本政策金融公庫の新規開業・スタートアップ支援資金
会社設立のときに検討されることが多いのが、日本政策金融公庫の新規開業・スタートアップ支援資金です。創業融資と呼ばれるものの中心にある制度です。
公庫のページによると、使えるのは新たに事業を始める方、または事業開始後おおむね7年以内の方です。会社設立の前、事業を始める準備の段階から対象になります。2026年10月18日に確認しました。
| 項目 | 内容 |
|---|---|
| 使える方 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 資金の使いみち | 事業を始めるため、または始めた後に必要な設備資金と運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金は20年以内、運転資金は10年以内(いずれも据置期間5年以内) |
| 利率 | 基準利率。条件に当てはまると特別利率 |
| 担保・保証人 | 希望を聞きながら相談して決める |
※ 日本政策金融公庫のページによる(2026年10月18日確認)。審査の結果、希望に沿えない場合があります。
ここで注意したいのは、限度額の7,200万円は上限であって、借りられる額ではないことです。実際の金額は、事業計画と返済の見込みをもとに審査で決まります。
公庫のページでも、対象は適正な事業計画を作っていて、それを実行する能力があると認められる方に限られ、創業計画書などで事業計画の内容を確認するとされています。
そして、資金の使いみちは事業のための設備資金と運転資金です。会社設立の登記の費用を借りる、という使い方を想定した制度ではありません。
会社設立の費用の相場くらいの金額なら、融資の書類を整えるより、自分のお金で払ってしまうほうが早いというのが現実的なところです。
一方、店舗の内装や機械、数か月分の運転資金となると、自己資金だけでは足りないことが多い。創業融資が効いてくるのは、こちらの金額です。
出典新規開業・スタートアップ支援資金|日本政策金融公庫 (日本政策金融公庫/2026年10月18日確認)
創業融資の金利:基準利率と、創業期の引下げ
創業融資の金利は、どのくらいなのか。公庫の金利情報のページを見ると、無担保で、税務申告を2期終えていない方の基準利率は年3.85%から5.45%です(令和8年10月1日現在)。2026年10月18日に確認しました。
幅があるのは、返済期間などによって適用される利率が変わるからです。同じ制度でも、借り方によって金利が違います。ネットで見かける「創業融資の金利の相場」は、掲載された時期の数字であることが多いので、公庫のページの日付を確かめてください。
さらに、条件に当てはまると特別利率が使えます。新規開業・スタートアップ支援資金では、女性の方、35歳未満または55歳以上の方などが特別利率の対象として挙げられています。
また、創業融資の案内では、新たに事業を始める方や税務申告を2期終えていない方は、原則として利率が0.65%引き下げられるとされています。雇用の拡大を図る場合は0.9%です。
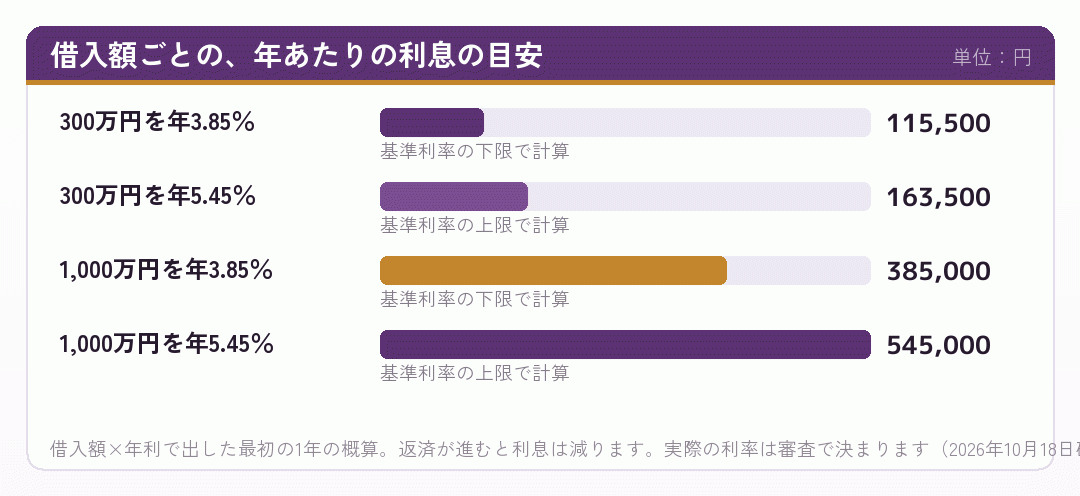
この図は、借りた金額に年利をかけただけの概算です。元金を返していけば、利息はそのぶん小さくなります。返済の計画は、公庫の返済シミュレーションで確かめられます。
比べてみると、会社設立の費用の相場はこの利息の1年分と同じくらいの金額です。設立の費用のために借りると、利息と手間のほうが目立ってしまいます。
金利は経済の情勢で見直されます。ここに書いた数字は令和8年10月1日現在のものなので、申し込む前に公庫のページで最新の利率を確かめてください。
出典金利情報 小規模事業者/個人事業主の方【国民生活事業】|日本政策金融公庫 (日本政策金融公庫/2026年10月18日確認)
自己資金なしで借りられるか。開業時の資金調達の平均から考える
「創業融資 自己資金なし」は、よく一緒に検索される言葉です。新規開業・スタートアップ支援資金の概要には、自己資金の額を条件とする記載は見当たりません。2026年10月18日に確認しました。
ただし、条件に書かれていないことと、審査で見られないことは別です。事業計画を実行する能力があるかを確かめる中で、どれだけ自分で準備してきたかは判断の材料になります。
参考になるのが、日本政策金融公庫総合研究所の「2025年度新規開業実態調査」です。これによると、開業時の資金調達額は平均1,219万円でした。
| 調達先 | 平均額 | 割合 |
|---|---|---|
| 金融機関等からの借り入れ | 827万円 | 67.9% |
| 自己資金 | 279万円 | 22.9% |
| 配偶者・親族・友人など、その他 | 残り | 約9% |
| 合計 | 1,219万円 | 100% |
※ 日本政策金融公庫総合研究所「2025年度新規開業実態調査」(2025年12月5日発表)による。公庫が融資した企業を対象にした調査です(2026年10月18日確認)。
この表で分かるのは、借り入れと自己資金で全体の9割を占めるということです。借り入れが中心ですが、平均で279万円の自己資金も用意されています。
注意したいのは、この調査が公庫から融資を受けた企業を対象にしていることです。融資を受けられなかった方は入っていないので、借りられた人の平均として読んでください。
また、同じ調査では開業費用の平均が975万円、中央値が600万円でした。平均は大きい金額に引っ張られるので、実感に近いのは中央値のほうです。
会社設立の費用の相場は、この開業費用のごく一部です。自己資金がゼロに近いなら、設立の費用を払った時点で手元が空になることも考えておいてください。
出典新規開業に関する調査|日本政策金融公庫 (日本政策金融公庫総合研究所/2026年10月18日確認)
自治体の制度融資と、信用保証協会の創業関連保証
公庫と並んでよく挙がるのが、自治体の制度融資です。自治体、金融機関、信用保証協会が組んで、創業する方などに融資を行う仕組みです。
このとき保証を付けるのが信用保証協会です。全国信用保証協会連合会のページでは、創業する方向けに創業関連保証という保証制度が案内されています。2026年10月18日に確認しました。
対象には、事業を営んでいない個人で、2か月以内に法人を設立して事業を始める具体的な計画がある方が含まれています。つまり、会社設立の前から相談できるということです。
- 設立前の個人2か月以内に法人を設立し、事業を始める具体的な計画がある方
- 特定創業支援等事業を受けた方この期間が6か月以内に延びます
- 設立後の法人設立から5年未満の法人
- 保証限度額3,500万円(他の創業向け保証と合わせた上限)
同じページでは、経営実績のない創業時に融資を受けるには創業計画書が必要とされています。ここでも、何にいくら使うのかを書面にすることが出発点になります。
制度融資の利率や、自治体が利子や保証料を補助するかどうかは、自治体ごとに違います。全国一律の相場があるわけではないので、本店を置く予定の自治体の案内を、先に確かめてください。
それから、特定創業支援等事業を受けて証明書をもらうと、登録免許税の軽減にも使えることがあります。会社設立の費用を抑える制度と、融資の制度がここでつながります。
会社設立の費用の相場を下げる方法を探しているなら、まず自治体の創業支援の窓口に行ってみるのが近道かもしれません。融資の相談と、軽減の手続きを一度に聞けます。
出典創業をお考えの方|一般社団法人 全国信用保証協会連合会 (全国信用保証協会連合会/2026年10月18日確認)
借りたお金は資本金にできない。個人で借りて出資するときの注意
会社設立の資金を考えるときに、もう一つ混同しやすいのが資本金と借入金です。
マネーフォワードの解説では、金融機関からの借入金も、国の融資制度による借入金も、親族からの借入金も、返済義務のある借入金は資本金に算入できないとされています。2026年10月18日に確認しました。
借りたお金を資本金のように見せて、会社設立の後すぐに会社のお金で返してしまう行為は、見せ金と呼ばれます。会社の財務を実際より大きく見せることになるため、法律で禁じられています。
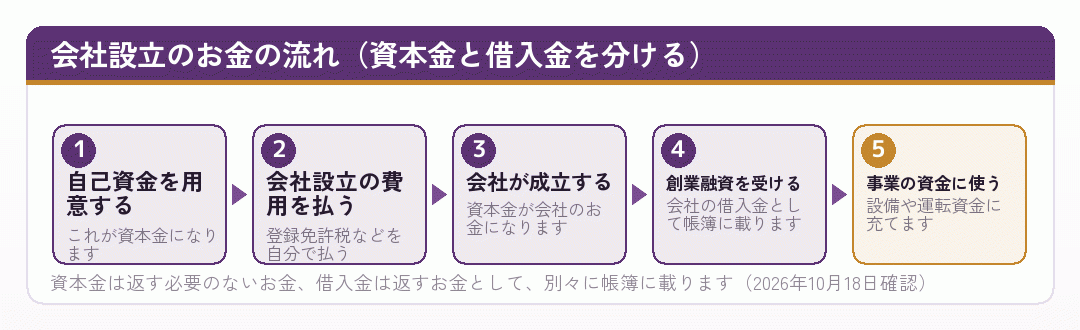
では、個人で借りたお金を出資するのはどうか。払い込まれたお金は会社の資本金になりますが、返す義務は個人に残ります。会社の資金で返せば、見せ金と同じ問題が出てきます。
創業融資の審査で見られる自己資金も、本当に自分で用意したお金かどうかが問われます。借りて集めたお金を自己資金として見せることはできない、と考えておいてください。
個人の借り入れをどう扱うかは、ケースによって判断が分かれます。資本金の額と出どころは、設立の前に税理士や司法書士に相談して決めるのが安全です。
会社設立の費用の相場は資本金とは別に必要です。資本金を払い込んだうえで、さらに設立の費用を払うことを忘れずに、手元の資金を見積もってください。
出典借金して会社設立することはできる? (マネーフォワード/2026年10月18日確認)
設立前に相談して、設立後に借りる。申し込みまでの流れ
最後に、会社設立と創業融資の順番を整理します。相談は設立の前から、融資の実行は事業を始める前後、という流れが一般的です。
日本政策金融公庫は、国民生活事業の全国152支店に「創業サポートデスク」を置いていて、創業計画書の立て方や融資の申し込みの流れを相談できると案内しています。2026年10月18日に確認しました。
- 事業の内容と、必要な資金を書き出す
- 自己資金でまかなう分と、借りたい分を分ける
- 創業計画書を作る(公庫の書式を使える)
- 公庫の窓口や自治体の創業支援窓口に相談する
- 会社設立の手続きを進める(費用は自分で払う)
- 申し込み・審査を経て、融資が実行される
会社設立の費用の相場くらいの金額は、相談から実行までの期間を待たずに払う場面が来ます。
この順番で見ると、会社設立の費用を払うのは、融資が実行されるより前になることが多いと分かります。だから、設立の費用は自己資金で用意しておく必要があります。
また、法人として借りる場合は、会社が成立して法人口座ができてから融資が実行される形になります。申し込みのタイミングは、窓口で相談しながら決めてください。
創業計画書には、開業にかかる費用の内訳を書く欄があります。会社設立の費用もここに入れておくと、自分で用意したお金の使いみちとして説明しやすくなります。
会社設立の費用の相場と、事業に必要な資金を一枚の表にまとめておくこと。これが、融資の相談をするときにいちばん役に立つ準備です。
出典あなたの創業は、どこから? │ START 政策金融公庫の創業支援 (日本政策金融公庫/2026年10月18日確認)
まとめ:設立の費用は自己資金で、事業の資金を創業融資で
会社設立の費用と融資について、まとめます。
会社設立の費用でいちばん大きいのは登録免許税です。国税庁の税額表では、株式会社の設立登記は資本金の額の1,000分の7で、15万円に満たないときは15万円、合同会社は同じく6万円に満たないときは6万円です。2026年10月18日に確認しました。
- 会社設立の費用は、登記の時点で必要になるので、自己資金で先に払うのが基本です
- 創業融資の中心は、日本政策金融公庫の新規開業・スタートアップ支援資金です。限度額は7,200万円です
- 基準利率は、無担保で税務申告を2期終えていない方で年3.85%から5.45%(令和8年10月1日現在)です
- 自己資金は条件に書かれていなくても、審査では計画の実行力として見られます
- 信用保証協会の創業関連保証は、設立の2か月前から対象になります
- 借りたお金は資本金にできません。資本金の出どころは設立前に専門家に相談してください
- 設立の費用
- 自己資金で払う。株式会社16万円台から、合同会社6万円台から
- 事業の資金
- 創業計画書を作って、創業融資で相談する
- 開業時の資金調達の平均
- 1,219万円(借り入れ827万円・自己資金279万円)
- 資本金
- 借入金は入れられない
会社設立の費用の相場を調べることと、創業融資を調べることは、同じ「お金をどう用意するか」の話です。ただ、借りる対象は設立の費用ではなく、その先の事業の資金です。
融資の審査の結果や適用される金利は、申し込み先が判断します。ここに書いた数字は目安として、必ず窓口で確かめてください。
この記事の内容は2026年10月18日時点のものです。制度や金利は改定されます。申し込みの判断は、窓口や専門家にご相談ください。
出典No.7191 登録免許税の税額表 (国税庁/2026年10月18日確認)
設立の費用は自分で、事業の資金は計画を作って借りる
会社設立の費用は、登録免許税と定款の費用が中心で、融資の審査を待つより先に払うことになります。だから、ここは自分のお金で用意するのが基本です。
借りるのは、その先の事業の資金です。設備、仕入れ、当面の運転資金。何にいくら必要かを創業計画書にまとめて、それを持って相談するのが、創業融資の入り口になります。
この記事の内容は2026年10月18日時点のものです。制度や金利は改定されます。出典としてリンクした日本政策金融公庫などのページで最新の内容を確かめ、申し込みの判断は窓口や専門家にご相談ください。
この記事のタグ
この記事は判断の材料になりましたか?