会社設立のあと消費税はいつから払うのか。免税になる条件と、ならない場合
この記事は、こういう方に向けて書いています
これから会社設立をする方、または設立したばかりの方で、消費税をいつから納めることになるのかを確かめたい方に向けた記事です。
会社設立の費用の相場を調べていると「設立から2年間は消費税が免除される」という説明をよく見かけます。ただ、免除にならない条件がいくつもあり、しかも制度は毎年のように変わっています。
この記事では、免税の原則と例外、インボイスの登録、2割特例の期限、簡易課税の届出の時期を、国税庁のページで2026年10月18日に確認した内容で整理します。個別の判断は税理士にご相談ください。
会社設立の消費税はいつから? 原則は最初の2期が免除
会社設立のあと、消費税をいつから納めるのか。原則は、最初の2期(1期目と2期目)は納税義務が免除されます。
理由は基準期間という考え方にあります。国税庁の「No.6531」によると、消費税を納めるかどうかは、法人なら前々事業年度(基準期間)の課税売上高が1,000万円以下かどうかで決まります。2026年10月18日に確認しました。
新しく設立した会社には、1期目にも2期目にも前々事業年度がありません。判定の材料がないので、原則として免除されるという仕組みです。
3期目になると、1期目が基準期間になります。1期目の課税売上高が1,000万円を超えていれば、3期目から課税事業者です。1期目が1年に満たない場合は、計算のしかたが変わります。
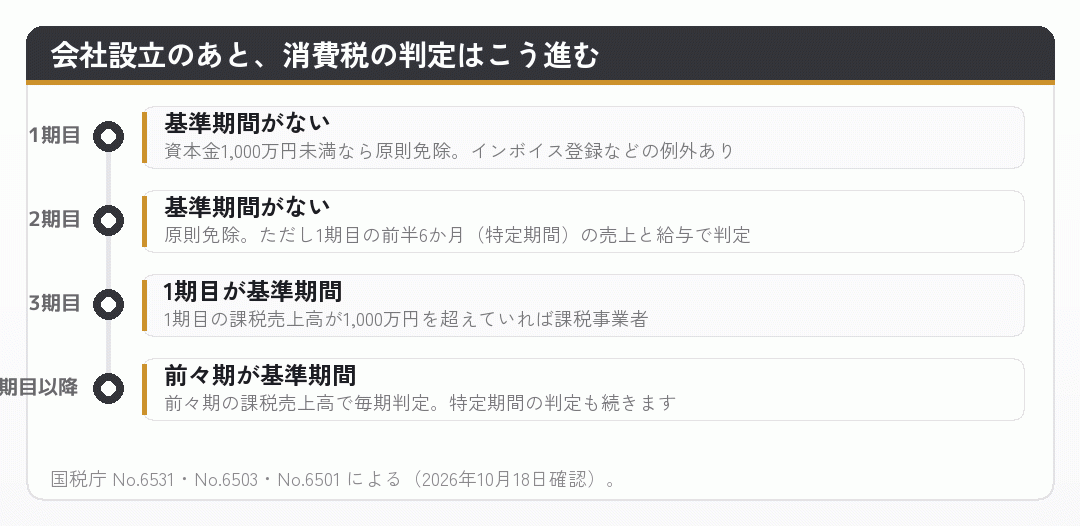
この図でわかるのは、「2年間免除」は正確には「最初の2期は判定の材料がないので原則免除」ということです。期間は年ではなく事業年度で数えます。
ただし、同じページには「納税義務が免除されない場合」も並んでいます。資本金1,000万円以上の会社、特定新規設立法人に当たる会社、そして特定期間の売上が1,000万円を超えた会社です。
そして、インボイス発行事業者に登録すると、基準期間の売上にかかわらず免除されません。いまはこれがいちばん身近な例外です。
会社設立の費用の相場を調べている段階で「2年間は消費税がかからない」と覚えてしまうと、例外に当たったときに資金の計画が崩れます。以下、例外を一つずつ確かめます。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年10月18日確認)
資本金1,000万円以上だと、1期目から課税事業者
一つ目の例外は資本金です。国税庁の「No.6503」によると、事業年度開始の日の資本金の額が1,000万円以上の会社は、基準期間がなくても免除されません。2026年10月18日に確認しました。
この会社を、消費税法では新設法人と呼びます。判定は1期目と2期目のそれぞれの期首の資本金で行います。
同じページには、資本金1,000万円未満で設立したあと、1期目の途中で増資して1,000万円以上になった場合、2期目は課税事業者になるという例も示されています。
つまり、資本金999万円と1,000万円の差は、消費税では2年分の差になりえます。会社設立の費用の相場より、はるかに大きな金額です。
もう一つが特定新規設立法人です。資本金1,000万円未満でも、その会社を支配する他の者などの課税売上高が5億円を超える場合には、免除されません。令和6年10月1日以後に開始する課税期間からは、収益の額の合計が50億円を超える場合も対象になりました。
大きな会社のグループで新しく会社を作る場合や、売上の大きい会社の経営者が別に会社を作る場合は、資本金が少なくても1期目から課税事業者になることがあるということです。
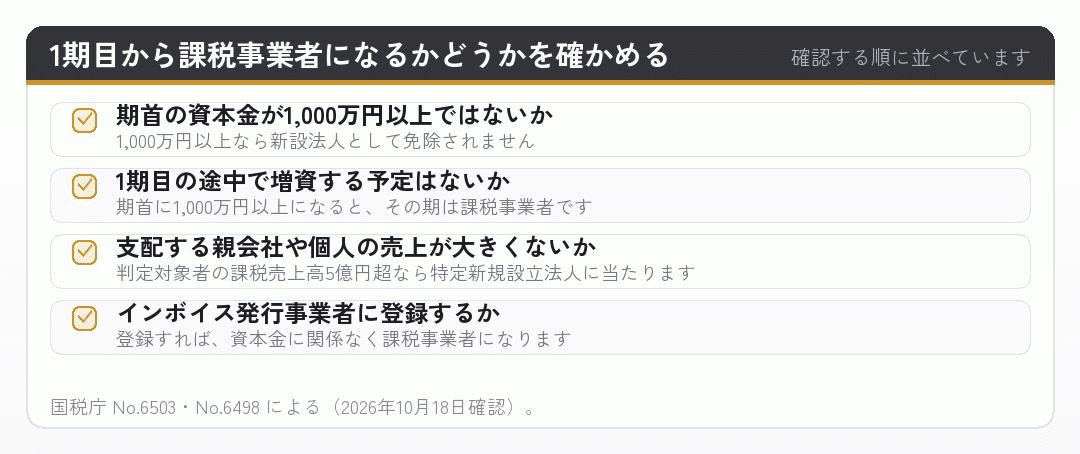
新設法人や特定新規設立法人に当たる場合は、税務署に届出書を出すことになっています。「消費税の新設法人に該当する旨の届出書」などです。届出の要否と様式は、国税庁の手続の案内で確かめてください。
資本金をいくらにするかは、会社設立の費用の相場にも効きます。株式会社の登録免許税は資本金の0.7%で、15万円に満たなければ15万円。資本金1,000万円なら7万円で15万円に届かないので、15万円のままです。
登録免許税は変わらなくても、消費税の扱いは変わります。資本金は「設立費用」ではなく「設立後の税金」で決める項目だと考えてください。
出典No.6503 基準期間がない法人の納税義務の免除の特例 (国税庁/2026年10月18日確認)
2期目は「特定期間」で判定。1期目を7か月以下にすると判定がない
二つ目の例外が特定期間です。2期目は、基準期間がなくても、1期目の前半の実績で課税事業者になることがあります。
国税庁の質疑応答事例「特定期間の判定」によると、法人の特定期間は、原則として前事業年度開始の日以後6か月の期間です。2026年10月18日に確認しました。
この特定期間の課税売上高が1,000万円を超えると、2期目は課税事業者になります。ただし、課税売上高のかわりに給与等の支払額で判定することもでき、どちらで判定するかは選べます。
つまり、前半6か月の売上が1,000万円を超えても、給与の支払いが1,000万円以下なら、給与で判定して免除を受けられるということです。役員一人の会社なら、給与で判定すれば免除になることが多いでしょう。
そして実務で効いてくるのが、1期目の長さです。同じ事例では、設立1期目が7か月以下なら、その期間は特定期間に当たらず、判定の必要がないとされています。
| 1期目の長さ | 特定期間 | 2期目の判定 |
|---|---|---|
| 8か月以上 | 1期目の開始から6か月 | その6か月の売上か給与が1,000万円を超えると課税 |
| 7か月半など(月の途中で設立・月末決算) | 6か月後の前月末までに短くなる | 短くなった期間の売上か給与で判定 |
| 7か月以下 | なし | 特定期間による判定は不要 |
※ 国税庁の質疑応答事例「特定期間の判定」による(2026年10月18日確認)。決算期を変更した場合などは取り方が異なることがあります。
この表のとおり、決算月をどこにするかで、2期目の判定が変わります。設立日から7か月以内に1期目を終えると、特定期間の判定はありません。
ただし、1期目を短くすると1期目の決算と申告の手間が早く来ます。税理士に頼むなら決算料という費用も早くかかります。会社設立の費用の相場には出てこない費用ですが、1回分の決算料が増えることになります。
また、資本金1,000万円以上の会社は、特定期間がなくても新設法人として課税事業者です。1期目を短くする工夫は、資本金1,000万円未満の会社にしか意味がありません。
会社設立の費用の相場を下げるより、決算月の決め方で動く金額のほうが大きいことがあります。設立前に、決算月と売上の見込みを並べて考えてください。
出典特定期間の判定(質疑応答事例) (国税庁/2026年10月18日確認)
インボイスに登録すると、免除の期間でも課税事業者
三つ目の例外が、いちばん身近なものです。インボイス発行事業者(適格請求書発行事業者)に登録すると、消費税は免除されません。
国税庁の「No.6498」には、登録を受けた事業者は、基準期間の課税売上高にかかわらず納税義務が免除されないと書かれています。2026年10月18日に確認しました。
新しく設立した会社が免税事業者のまま登録する場合は、令和5年10月1日から令和11年9月30日までの日を含む課税期間中なら、登録を受けた日から登録事業者になれる経過措置があります。
つまり、会社設立の直後に登録すれば、1期目の途中から、あるいは最初から、消費税を納めることになります。「最初の2期は免除」という原則は、登録した時点で外れます。
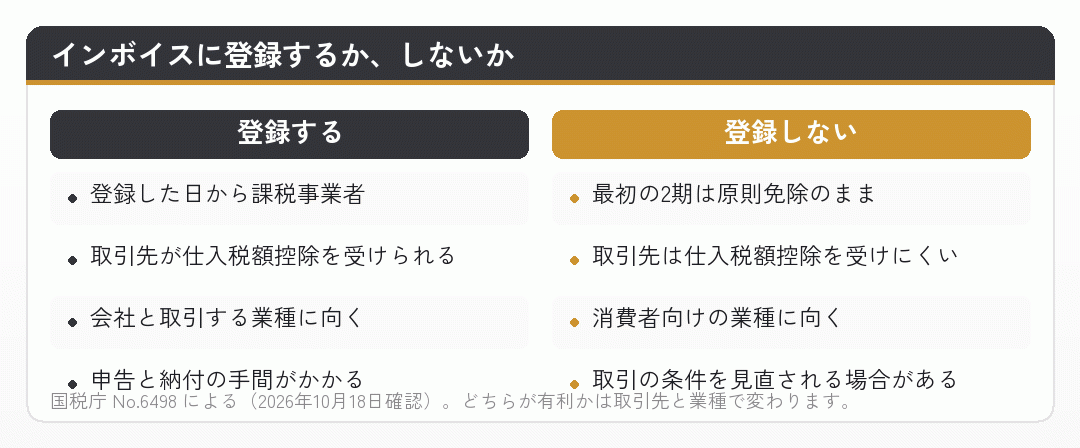
登録するかどうかは、取引先が誰かで決まります。取引先が課税事業者の会社なら、登録していないと相手が仕入税額控除を受けにくくなり、取引に影響することがあります。
逆に、取引先が一般の消費者や免税事業者ばかりなら、登録しないほうが手元に残るお金は多くなります。
この判断で動く金額は、会社設立の費用の相場よりはるかに大きいのがふつうです。売上1,000万円なら、消費税は数十万円の単位になります。
登録するなら、次の見出しの2割特例と、その次の簡易課税も合わせて考えてください。どちらも、納める消費税の計算を軽くする仕組みです。
なお、登録の申請から通知までには時間がかかることがあります。会社設立の直後から登録番号が必要な取引がある場合は、設立と同時に準備を始めるほうが安全です。
出典No.6498 適格請求書等保存方式(インボイス制度) (国税庁/2026年10月18日確認)
2割特例は令和8年9月30日を含む課税期間まで。いま設立する会社は対象外
インボイスに登録した免税事業者向けに、2割特例という負担軽減の措置がありました。納める消費税を、売上にかかる消費税の2割にできる仕組みです。
国税庁の「No.6498」によると、2割特例が使えるのは令和5年10月1日から令和8年9月30日までの日の属する課税期間です。2026年10月18日に確認しました。
今日は令和8年10月です。これから会社設立をする場合、1期目は令和8年10月1日以降に始まるので、その課税期間には9月30日以前の日が含まれません。つまり、2割特例は使えないことになります。
すでに設立している会社で、課税期間が令和8年9月30日をまたいでいる場合は、その課税期間までは対象になりえます。事業年度の始まりと終わりの日付で判断が分かれるので、税理士にご確認ください。
国税庁の2割特例のページには、個人事業者は令和9年・令和10年分の申告に3割特例を適用できるという案内も出ています。ただし、これは個人事業者向けの措置です。会社(法人)向けの案内ではありません。
- 2割特例の期間
- 令和5年10月1日から令和8年9月30日までの日を含む課税期間
- いま設立する会社
- 1期目に9月30日以前の日がないので使えません
- 3割特例
- 個人事業者向け。令和9年・令和10年分
- かわりの選択肢
- 簡易課税制度。届出の時期に注意します
ネット上には、2割特例が使える前提で「インボイスに登録しても負担は小さい」と書いた記事がまだ多く残っています。会社設立の費用の相場と同じで、書かれた時期によって数字や前提が違います。
2割特例が使えないとなると、登録した会社は一般課税か簡易課税で消費税を計算することになります。簡易課税は届出をしないと使えないので、次の見出しで時期を確かめます。
経過措置は、期限が延びることも、終わることもあります。会社設立の前に、その時点の国税庁の案内を確かめてください。
出典2割特例 特設ページ (国税庁/2026年10月18日確認)
あえて課税事業者を選ぶなら、設立した期のうちに届出
免除される会社でも、自分から課税事業者を選ぶことができます。「消費税課税事業者選択届出書」を出します。
国税庁の手続の案内によると、提出の時期は適用を受けたい課税期間の初日の前日までです。ただし、事業を開始した日の属する課税期間なら、その課税期間中に出せば足ります。2026年10月18日に確認しました。
つまり、会社設立をした1期目から課税事業者になりたいなら、1期目が終わるまでに届出書を出せばよいということです。
あえて選ぶ理由は、消費税の還付です。開業の年に大きな設備投資をして、売上にかかる消費税より仕入れにかかった消費税のほうが多くなると、課税事業者なら差額が戻ってきます。免税事業者のままでは戻りません。
ただし、代わりに手放すものがあります。国税庁の「No.6501」によると、課税事業者を選ぶと、原則として2年間は免税事業者に戻れません。
さらに、その2年の間に100万円以上の固定資産(調整対象固定資産)を買って一般課税で申告すると、原則として3年間は免税事業者になれず、簡易課税も選べなくなります。
| 比べる点 | 免税のまま | 課税事業者を選ぶ |
|---|---|---|
| 消費税の納付 | なし | 売上にかかる消費税から仕入れの分を引いて納付 |
| 還付 | 受けられない | 仕入れの消費税が多ければ戻る |
| 申告の手間と費用 | なし | 毎期の申告が必要。税理士に頼めば費用もかかる |
| やめられる時期 | いつでも | 原則2年間はやめられない |
※ 国税庁の手続の案内と No.6501 による(2026年10月18日確認)。個別の判断は税理士にご相談ください。
インボイスに登録する場合は、登録とあわせて課税事業者になります。登録と選択届出は別の手続なので、どちらが必要かを確かめてください。
会社設立の費用の相場を調べる人の多くは、消費税を払わずに済む方法を探しています。ただ、設備投資が大きい事業では、払う側に回ったほうが手元のお金が増えることもあります。
出典D1-4 消費税課税事業者選択届出手続 (国税庁/2026年10月18日確認)
簡易課税は、設立した期のうちに届出を出せば1期目から
課税事業者になったあと、消費税の計算を軽くする方法が簡易課税制度です。仕入れにかかった消費税を一つずつ集めず、売上にかかる消費税に、業種ごとの「みなし仕入率」を掛けて計算します。
国税庁の「No.6505」によると、みなし仕入率は卸売業90%、小売業80%、製造業や建設業70%、飲食店業などの第4種60%、サービス業50%、不動産業40%です。
届出の時期は、国税庁の手続の案内によると、適用を受けたい課税期間の初日の前日まで。ただし事業を開始した日の属する課税期間なら、その課税期間中に出せば、その期から使えます。2026年10月18日に確認しました。
つまり、会社設立をした1期目から簡易課税で計算したいなら、1期目が終わるまでに「消費税簡易課税制度選択届出書」を出せば足ります。2期目以降に切り替えるなら、前の期の末日までに出す必要があります。
条件は、基準期間の課税売上高が5,000万円以下であることです。新しく設立した会社は1期目・2期目に基準期間がないので、この条件で外れることはありません。
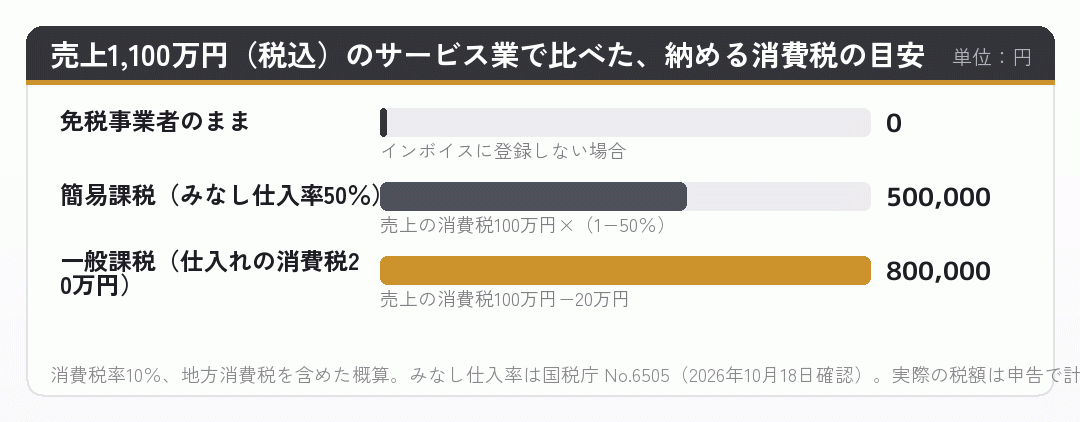
この図のとおり、仕入れが少ない業種では、簡易課税のほうが納める額が少なくなりやすいです。逆に、仕入れや設備投資が多い業種では、一般課税のほうが有利なことがあります。
簡易課税なら仕入れの記録を集める手間が減り、申告を頼む費用が下がることもあります。ただし、簡易課税を選ぶと、原則として2年間はやめられません。また、課税事業者を選んで大きな固定資産を買った場合など、届出そのものが出せない場合があります。
会社設立の費用の相場には出てこない話ですが、どの計算方法を選ぶかで、毎年の消費税が数十万円単位で変わることがあります。設立した期のうちに決めてください。
出典D1-22 消費税簡易課税制度選択届出手続 (国税庁/2026年10月18日確認)
まとめ:資本金・決算月・インボイスで、消費税の始まりが決まる
会社設立のあと、消費税をいつから納めるのかをまとめます。
- 原則は、最初の2期は免除されます。基準期間(前々事業年度)がないためです
- 期首の資本金が1,000万円以上なら、1期目から課税事業者です。増資にも注意します
- 2期目は、1期目の前半6か月の売上と給与で判定します。どちらか一方が1,000万円以下なら免除です
- 1期目を7か月以下にすると、特定期間による判定はありません
- インボイスに登録すると、登録した日から課税事業者です
- 2割特例は令和8年9月30日を含む課税期間まで。これから設立する会社は使えません
- 課税事業者の選択も簡易課税も、設立した期のうちに届出を出せば1期目から使えます
国税庁の「No.6501」にも、免除されない場合としてインボイスの登録、特定期間の売上、課税事業者の選択、新設法人と特定新規設立法人が並んでいます。2026年10月18日に確認しました。
このうち、資本金と決算月とインボイスの三つは、会社設立の前に決められるものです。設立してから気づいても、1期目の扱いは変えにくくなります。
会社設立の費用そのものにかかる消費税は、また別の話です。登録免許税は不課税、定款の印紙や証明書の手数料は非課税、専門家への報酬は課税です。会社設立の費用の相場として出てくる金額のうち、消費税が乗るのは業者に払う部分だけです。
そして、免税の2期が終わると、消費税は毎年の維持費の一つになります。設立の費用は一度きりですが、消費税は毎年続く費用です。法人住民税の均等割(赤字でも年7万円から)、社会保険の会社負担、税理士の顧問料と並べて資金の計画に入れてください。
会社設立の費用の相場は数十万円の話ですが、消費税は売上に連動して毎年、数十万円から数百万円になりえます。比べると、こちらのほうが大きい金額です。
この記事の内容は2026年10月18日時点のものです。制度は改正されます。判断の前に必ず国税庁のページで最新の内容を確かめ、税理士にご相談ください。
出典No.6501 納税義務の免除 (国税庁/2026年10月18日確認)
消費税は、設立の費用より大きく動く
会社設立の費用の相場は、実費だけなら株式会社で16万円台から、合同会社で6万円台からです。それに対して消費税は、売上が1,000万円あれば数十万円の単位で動きます。
だから、資本金の額、1期目の長さ、インボイスの登録は、会社設立の前に決めておくほうが選択肢が残ります。設立してから気づいても、1期目の扱いは変えられないことが多いからです。
この記事の内容は2026年10月18日時点のものです。制度は改正されます。出典としてリンクした国税庁のページで最新の内容を確かめ、判断そのものは税理士にご相談ください。
この記事のタグ
この記事は判断の材料になりましたか?