会社設立の費用は誰が負担するのか。発起人が払い、会社が引き継ぐまでの決まり
この記事は、こういう方に向けて書いています
会社設立の準備を始めて、この費用は自分が払うのか、会社が払うのかと迷っている方に向けた記事です。共同で設立する予定で、誰がいくら出すのかを決めておきたい方も想定しています。
会社設立の費用の相場を調べると、株式会社でおよそ20万円、合同会社でおよそ10万円という金額は出てきます。ところが、その金額を最終的に誰が負担するのかは、あまり書かれていません。
この記事では、会社法と法人税法の条文、企業向けの解説を突き合わせて、負担の決まりを整理します。条文と金額は2026年10月18日に確認したものです。個別の判断は税理士や司法書士にご相談ください。
会社設立の費用は、まず発起人が払い、あとで会社の負担に切り替える
会社設立の費用を払う時点では、会社はまだ存在しません。会社は登記をした日に成立するので、それより前の支払いは、会社をつくろうとしている人が自分のお金で払うことになります。
株式会社なら、この人を発起人と呼びます。定款をつくり、設立時の株式を引き受け、手続きを進める人です。合同会社なら、出資をして社員になる人が同じ役割を担います。
横浜の会社設立サポートデスクのよくある質問では、設立段階では発起人が立て替え、設立後に創立費の科目で精算するよう案内されています。払うのは発起人、最終的に負担するのは会社という形です。
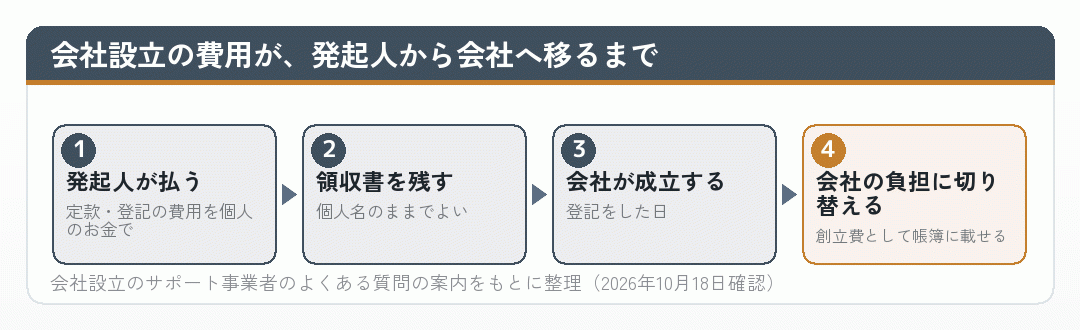
この切り替えができるので、会社設立の費用は、発起人個人の持ち出しで終わるわけではありません。会社の帳簿に載せて、会社の費用にしていけます。
ただ、何でも会社に回せるわけではありません。会社法には、会社が負担する設立費用についての決まりがあります。次の見出しから、その決まりを条文で見ていきます。
会社設立の費用の相場として紹介される金額は、ほとんどが登録免許税と定款の費用です。株式会社の登録免許税は資本金の1,000分の7で、15万円に満たないときは15万円。合同会社は同じ計算で、6万円に満たないときは6万円です(国税庁 No.7191、2026年10月18日確認)。
この金額を、いったん誰かの財布から出す必要があります。一人で設立するなら自分です。何人かで設立するなら、誰が出すのかを決めておかないと、あとで揉めます。
出典会社設立費用は個人負担ですか?それとも設立後の会社負担ですか? (横浜の会社設立サポートデスク/2026年10月18日確認)
会社法は、会社が負担する設立費用を定款に書くよう求めている
会社法第28条は、株式会社を設立するとき、いくつかの事項は定款に記載しなければ効力を生じないと定めています。その4号にあるのが、株式会社の負担する設立に関する費用です。
つまり、発起人が払った設立の費用を会社の負担にするには、原則として定款にその費用を書いておく必要がある、という建て付けです。2026年10月18日にe-Gov法令検索で条文を確認しました。
そして第33条は、定款に第28条の事項を書いたときは、発起人が裁判所に検査役の選任を申し立てなければならないと定めています。検査役が内容を調べ、不当なら裁判所が変更します。
| 条文 | 定めていること |
|---|---|
| 会社法第28条第4号 | 会社が負担する設立費用は、定款に書かないと効力を生じない |
| 同号のかっこ書き | 定款の認証の手数料など、会社に損害を与えるおそれがないものは除く |
| 会社法第33条第1項 | 第28条の事項を定款に書いたら、検査役の選任を申し立てる |
| 会社法第33条第10項 | 検査役の調査を省ける例外は、現物出資と財産引受けについてのもの |
※ 条文は2026年10月18日にe-Gov法令検索で確認。解釈や個別の判断は司法書士などの専門家にご相談ください。
ここで気をつけたいのが、第33条第10項の例外です。検査役の調査を省けるのは、現物出資と財産引受けの金額が小さい場合などで、設立費用についての例外は書かれていません。
検査役の調査には、裁判所が決める報酬がかかります。会社設立の費用の相場を抑えたい方にとって、これは無視できない手間と出費です。
このため、定款に設立費用をどう書くかは、設立の実務を担う専門家と相談して決める部分になります。この記事では、条文がこうなっている、というところまでにとどめます。
出典会社法(e-Gov法令検索) (デジタル庁 e-Gov/2026年10月18日確認)
定款に書かなくてよい設立費用。認証の手数料・印紙税・登録免許税など
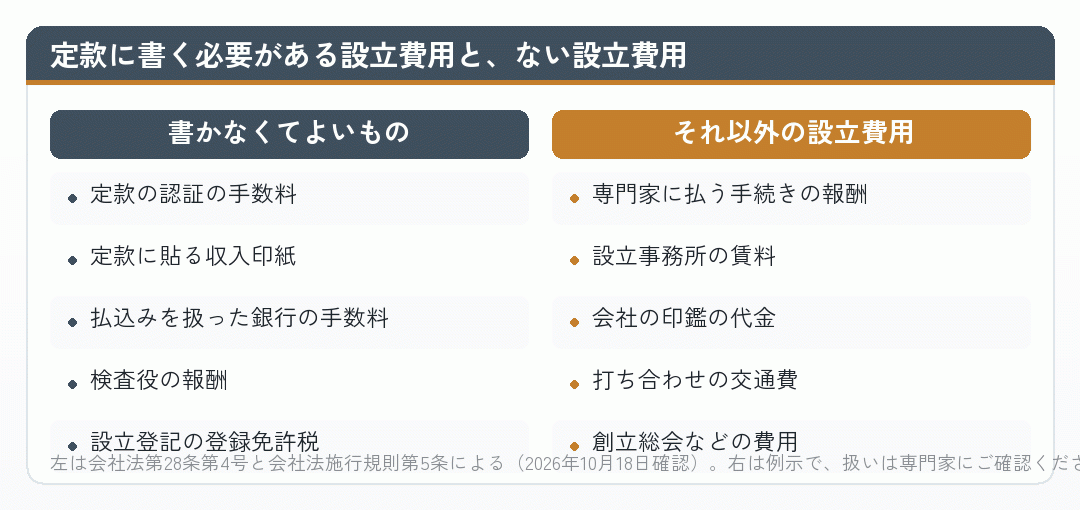
会社法第28条第4号は、かっこ書きで定款の認証の手数料その他、会社に損害を与えるおそれがないものとして法務省令で定めるものを除いています。
その法務省令が、会社法施行規則第5条です。2026年10月18日に条文を確認したところ、次の四つが挙げられていました。
- 定款に係る印紙税
- 設立時発行株式と引換えにする金銭の払込みの取扱いをした銀行等に支払うべき手数料及び報酬
- 裁判所が決めた検査役の報酬
- 株式会社の設立の登記の登録免許税
これに、会社法の本文にある定款の認証の手数料を加えた五つが、定款に書かなくても会社の負担にできる設立費用です。
企業向けの解説では、これらが除かれている理由を、金額に客観性があって過大に計上されるおそれがないからと説明しています。登録免許税も印紙税も、法律で金額が決まっています。
ここで、会社設立の費用の相場の中身を見直してみます。相場の大部分は、この「書かなくてよい」側に入っています。
| 費用 | 金額 | 定款への記載 |
|---|---|---|
| 登録免許税(株式会社) | 資本金の1,000分の7。最低15万円 | 不要 |
| 定款の認証の手数料 | 1万5,000円・3万円・4万円・5万円 | 不要 |
| 紙の定款に貼る収入印紙 | 4万円(電子定款なら不要) | 不要 |
| 登録免許税(合同会社) | 資本金の1,000分の7。最低6万円 | 合同会社は対象外 |
※ 国税庁 No.7191・No.7141、日本公証人連合会の案内で2026年10月18日に確認。定款の認証の手数料は資本金などの条件で区分されます。
定款の認証の手数料は、令和6年12月1日から、資本金100万円未満で発起人が3人以下の個人などの条件をすべて満たすと1万5,000円の区分になりました。日本公証人連合会の案内で確かめています。
つまり、相場どおりの金額で設立するなら、会社に負担を移せるかどうかで悩む部分は、実はそれほど大きくありません。悩むのは、専門家の報酬や細かい実費のほうです。
出典会社法施行規則(e-Gov法令検索) (デジタル庁 e-Gov/2026年10月18日確認)
税務では「会社の負担に帰すべきもの」が創立費になる
会社法の話とは別に、税金の計算で会社の費用にできるかという線引きがあります。こちらは法人税法施行令の定義で決まります。
法人税法施行令第14条第1項第1号は、創立費を発起人に支払う報酬、設立登記のために支出する登録免許税その他法人の設立のために支出する費用で、当該法人の負担に帰すべきものと定めています。2026年10月18日に条文を確認しました。
ポイントは最後の「当該法人の負担に帰すべきもの」です。会社の設立のための費用で、しかも会社が負担すべきものであれば、創立費として会社の帳簿に載せられます。
- 誰が払ったか
- 発起人が立て替えていても構いません
- 何のための支出か
- その会社の設立のための支出であること
- 誰が負担すべきか
- その会社の負担に帰すべきものであること
- 帳簿での扱い
- 繰延資産の創立費として計上できます
名古屋の会社設立サポートの解説でも、会社設立前に個人名義で払った費用は、会社設立と同時に創立費という繰延資産としていったん資産に計上し、あとで償却して費用にすると説明されています。
創立費は、会社の判断で好きな時期に費用にできます(任意償却)。赤字の年は残しておき、利益が出た年に費用にするという使い方ができます。会社設立の費用の相場の金額が、そのまま節税の枠になります。
反対に、会社の設立のためではない支出は創立費になりません。発起人の個人的な買い物や、設立を思いつく前の支出は入りません。
出典法人税法施行令 (e-Gov法令検索(デジタル庁)/2026年10月18日確認)
発起人が何人かいるとき。誰がいくら立て替えるかを先に決める
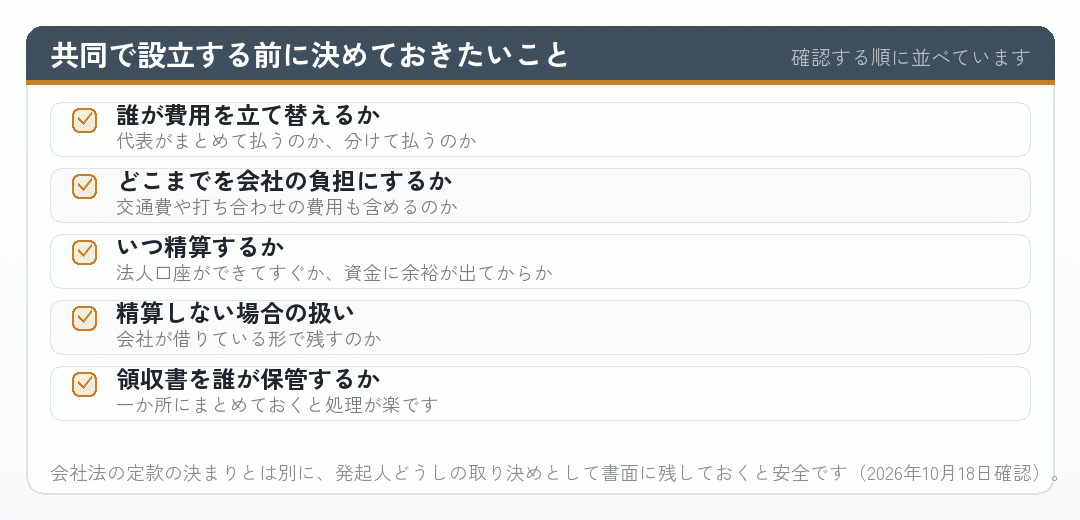
共同で会社設立をする場合、会社設立の費用を誰が立て替えるかを決める必要があります。代表になる人がまとめて払うこともあれば、出資の割合で分けることもあります。
ここで混同しやすいのが、出資の割合と、立て替えの割合です。出資は会社の株式や持分を得るために払うお金で、立て替えは会社のかわりに払ったお金です。性質がまったく違います。
| お金 | 性質 | あとで返ってくるか |
|---|---|---|
| 出資金・資本金 | 会社の株式や持分を得るための払込み | 返ってきません(株式や持分になります) |
| 立て替えた設立費用 | 会社のかわりに払ったお金 | 会社から精算を受けられます |
| 精算しないで残した分 | 会社が発起人から借りている状態 | あとで返してもらえます |
※ 精算の方法は会社と発起人の取り決めによります。個別の判断は税理士にご相談ください。
たとえば、二人で資本金を半分ずつ出し、会社設立の費用は代表が全額立て替えたとします。このとき、立て替えた費用は代表の出資が増えたことにはなりません。会社が代表に返すべきお金です。
ここを曖昧にしたまま設立すると、あとで「あのときの費用は誰が出したのか」という話になります。会社設立の費用の相場が20万円前後でも、関係がこじれると金額以上の問題になります。
リードブレーンのコラムは、設立費用の負担を会社法の定款の決まりから説明しています。定款の決まりは会社と発起人の関係の話で、発起人どうしの分担は別に決める必要がある、と読むと整理しやすくなります。
取り決めは、簡単なメモでも構いません。誰が、何に、いくら払い、いつ精算するか。それだけ書いて、全員で共有しておいてください。
出典【コラム】会社の設立費用は誰が負担するのか? (リードブレーン/2026年10月18日確認)
立て替えた発起人への精算。返すか、借りたままにするか
会社が成立して法人口座ができたら、立て替えた発起人への精算を考えます。方法は大きく二つです。
一つは、会社の口座から発起人に返す方法です。立て替えた実額を振り込み、会社の帳簿には創立費を計上します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 創立費 | 200,000円 | 普通預金 | 200,000円 |
※ 金額は例です。会計ソフトによって科目名が異なる場合があります。
もう一つは、返さずに会社の借入れとして残す方法です。会社が発起人からお金を借りている形になり、科目は役員借入金などを使います。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 創立費 | 200,000円 | 役員借入金 | 200,000円 |
※ 科目名は「短期借入金」「代表者借入金」などの場合もあります。
資本金が小さい会社では、設立直後に20万円を口座から出すと運転資金が細ります。返さずに残しておき、資金に余裕が出てから返すほうが無理がありません。
返すときは、借りたお金を返すだけなので、役員報酬のように所得税や社会保険料はかかりません。会社設立の費用を立て替えた分は、あとから負担なく回収できる枠になります。
どちらの方法でも、金額は立て替えた実額にしてください。会社設立の費用の相場に合わせて丸めた金額にすると、領収書の合計と合わなくなり、説明がつかなくなります。
詳しい仕訳と、領収書がそろわないときの拾い方は、同じカテゴリーの「会社設立の費用を自分のお金で払った」記事で扱っています。
出典会社設立に要した費用の取扱い (名古屋会社設立サポート/2026年10月18日確認)
親会社が子会社をつくるとき。費用は子会社に請求する
会社設立の費用の負担で、もう一つよく調べられているのが、親会社が子会社をつくる場合です。登録免許税や手続きの報酬を、親会社が払ってしまうことがよくあります。
小谷野税理士法人の解説では、子会社が本来負担すべき登録免許税などを親会社が負担したまま精算しないと、子会社への経済的利益の供与として、寄附金と判断されるリスクがあると説明されています。
理由は単純で、親子であっても別の会社だからです。子会社の設立の費用は子会社のものなので、親会社の経費にはできません。
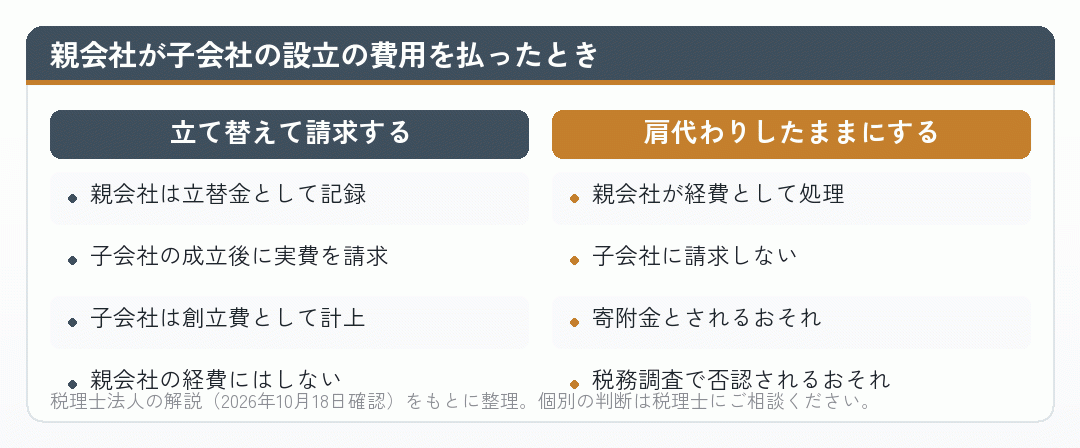
同じ解説では、登記の前の費用は親会社が立替金として払い、子会社の設立後に実費を請求して精算する手順が紹介されています。立替金は親会社にとって一時的な資産で、費用ではありません。
これは、個人の発起人が会社設立の費用を立て替える場合と同じ考え方です。払う人と負担する人を分けて、最後に負担する会社の帳簿に載せる。
子会社の会社設立の費用の相場は、普通の会社と変わりません。ただ、グループ内のお金の流れとして記録が残るので、精算の書類をきちんとそろえておくことが大事になります。
出典子会社設立費用は親会社負担で落とせる?税務リスクを避ける仕訳・精算ルールを解説 (小谷野税理士法人/2026年10月18日確認)
まとめ:払う人と負担する人を分けて、最後は会社の帳簿に載せる
会社設立の費用は誰が負担するのか。この記事の内容をまとめます。
- 会社設立の費用は、会社ができる前に払うので、まず発起人が自分のお金で払います
- 会社法第28条第4号は、会社が負担する設立費用を定款に書かないと効力を生じないとしています
- 定款の認証の手数料、印紙税、銀行の払込手数料、検査役の報酬、登録免許税は、定款に書かなくてよい費用です
- 税務では、法人税法施行令第14条の「会社の負担に帰すべきもの」が創立費になります
- 共同で設立するなら、出資と立て替えを分けて、精算の方法を書面に残します
- 親会社が子会社の費用を払ったら、立替金として子会社に請求します
会社設立の費用の相場は、株式会社で16万円台から、合同会社で6万円台から。この金額の大部分は、定款に書かなくても会社の負担にできる費用です。
- 払う人
- 発起人(会社ができる前なので)
- 負担する人
- 成立した会社
- 帳簿での扱い
- 創立費(繰延資産)
- 精算
- 会社から返すか、会社の借入れとして残す
そして、会社設立の費用を負担し終えても、会社の費用は毎年続きます。法人住民税の均等割は、資本金等1,000万円以下・従業者50人以下なら標準税率で年7万円。赤字でもかかります(総務省の区分による)。
設立の費用を誰が負担するかを決めるときに、設立後の毎年の費用を誰の財布で支えるかも一緒に考えておくと、資本金の額や立て替えの精算の時期を決めやすくなります。
この記事の内容は2026年10月18日時点のものです。法令と金額は改正されます。個別の判断は、税理士や司法書士にご相談ください。
出典会社設立費用の内、司法書士報酬や登記費用は資本金から払うの? (東京 会社設立パートナーズ/2026年10月18日確認)
払う人と、負担する人は違ってよい
会社設立の費用は、払う人と負担する人が違うのが普通です。会社がまだないので発起人が払い、会社ができてから会社の負担に切り替える。この切り替えを帳簿の上できちんとやることが、この記事の中身でした。
共同で設立するなら、誰がいくら立て替えて、どう精算するかを設立の前に決めて書面に残してください。親会社が子会社をつくるなら、親会社の経費にしないで子会社に請求してください。
この記事の内容は2026年10月18日時点のものです。法令は改正されます。出典としてリンクしたページで最新の内容を確かめ、判断そのものは専門家にご相談ください。
この記事のタグ
この記事は判断の材料になりましたか?