会社設立の費用は損金になるのか。創立費の償却と、営業外費用・特別損失の分かれ目
この記事は、こういう方に向けて書いています
会社設立を終えて、払った費用が税金の計算で引けるのかを確かめたい方に向けた記事です。登録免許税、定款認証の手数料、司法書士への報酬。これらが損金になるのか、なるならいつなのか、という段階を想定しています。
会社設立の費用の相場を調べていた頃は、いくら払うかだけを見ていたはずです。払ったお金が帳簿のうえでどう扱われるかは、払い終わってから気になります。
この記事では、損金と経費の違い、創立費の償却、損益計算書での見せ方を順に整理します。法令と金額は2026年10月18日に確認したものです。個別の処理は税理士にご相談ください。
会社設立の費用は損金になるのか。ほとんどはなる、ただし時期が違う
先に結論を書きます。会社設立の費用は、ほとんどが損金になります。ただし、払った年に全部が損金になるとは限りません。
法人税法施行令の第14条は、繰延資産の一つとして創立費を挙げています。中身は「発起人に支払う報酬、設立登記のために支出する登録免許税その他法人の設立のために支出する費用で、当該法人の負担に帰すべきもの」です。2026年10月18日にe-Gov法令検索で確認しました。
つまり、登録免許税も、定款認証の手数料も、司法書士への報酬も、会社設立のために会社が負担する費用なら創立費です。そして創立費は、償却という手続きを通じて損金になります。
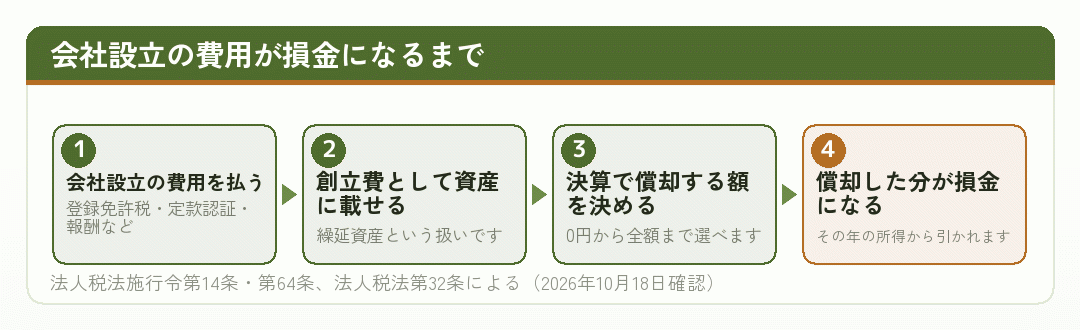
この流れを知らないと、会社設立の費用を払った年にそのまま全部落とすものだと考えてしまいます。実際には、一度資産に載せてから落とす、という二段階です。
そして、二段階目の償却の額を、会社がある程度自由に決められます。ここが、普通の経費と違うところです。
会社設立の費用の相場は、株式会社で16万円台から、合同会社で6万円台からです。この金額が、そのまま損金の候補になります。金額は大きくありませんが、扱いを間違えると取りこぼします。
以下、損金と経費の違いから順に見ていきます。
出典法人税法施行令 (e-Gov法令検索(デジタル庁)/2026年10月18日確認)
損金と経費は、同じ言葉ではない
会社設立の費用について調べると、「経費になる」と「損金になる」が混ざって出てきます。ほぼ同じ意味で使われることもありますが、厳密には違う言葉です。
経費は、会計の言葉です。会社の利益を計算するときに、収益から引く費用を指します。損金は、税金の言葉です。法人税の所得を計算するときに、益金から引く金額を指します。
法人税法第22条は、所得の金額を「益金の額から当該事業年度の損金の額を控除した金額」としています。そして、損金に入れる額は、別段の定めがあるものを除き、会計の基準に従って計算するとしています。
だから、ほとんどの経費は、そのまま損金になります。ずれるのは、法人税法に別の定めがある部分だけです。
| 比べる点 | 経費(会計) | 損金(法人税) |
|---|---|---|
| 使う場面 | 決算書の利益を出すとき | 法人税の所得を出すとき |
| 引く相手 | 収益 | 益金 |
| 決まり方 | 会計の基準 | 会計の基準+法人税法の定め |
| ずれる例 | 法人住民税を費用に入れる | 法人住民税は損金に入らない |
| 会社設立の費用 | 創立費の償却費として出る | 償却した額だけ損金になる |
※ 法人税法第22条による整理です。個別の判断は税理士にご確認ください。
この表のとおり、会社設立の費用については、経費と損金はほとんど重なります。創立費を償却した額が経費として決算書に出て、同じ額が損金になります。
ただし、税務の世界にだけある決まりがあります。償却費は、決算で費用として処理したものだけが損金になるという決まりです。これは次の見出しで見ます。
会社設立の費用の相場を調べるときは「経費になるか」で十分です。税金の計算まで考えるときに、「損金」という言葉に切り替えてください。
言葉の違いがわかると、税理士の説明や国税庁のページも読みやすくなります。
出典法人税法(e-Gov法令検索) (デジタル庁 e-Gov/2026年10月18日確認)
創立費は繰延資産。償却した分だけ損金になる
創立費は、繰延資産という種類の資産です。支出の効果が将来にも及ぶものとして、いったん資産に載せます。
そのうえで、法人税法第32条は、繰延資産の償却費として損金に入れられるのは、決算で償却費として処理した金額のうち、償却限度額に達するまでとしています。決算で費用にしていない分は、損金になりません。
そして、創立費の償却限度額は、法人税法施行令第64条でその繰延資産の額とされています。つまり、まだ償却していない残りの額の全部です。2026年10月18日に確認しました。
ということは、1年目に全額を償却してもよいし、0円にしてもよい。その間の好きな額でも構いません。これを任意償却と呼びます。
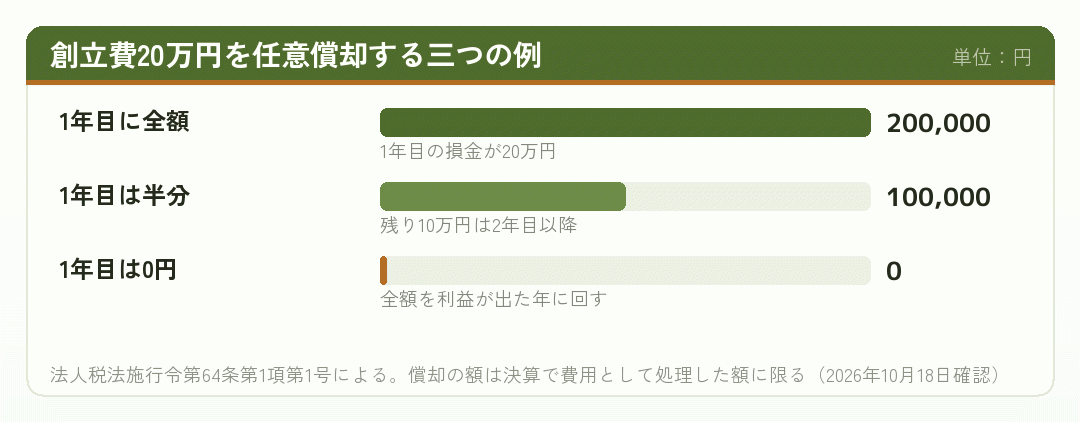
この図のとおり、会社設立の費用を損金にする時期は、会社が選べます。普通の経費は払った年の費用ですが、創立費だけはここが違います。
なお、会計の取扱いでは、創立費は支出したときに費用にするのが原則で、資産に載せる場合は会社の成立から5年以内に償却すると説明されることが多いです。税務の任意償却と、会計の5年の説明は、別の話として整理されています。
会計と税務のどちらの考え方で帳簿をつけるかは、会社ごとに決めることです。税理士と相談して、最初の決算の前に決めておいてください。
会社設立の費用の相場が20万円前後でも、落とす年を選べるのは大きい。次の見出しの前に、そのことだけ覚えておいてください。
出典会社設立でかかった費用はいつ経費にできる 創立費・開業費と任意償却のしくみ (小松公認会計士・税理士事務所/2026年10月18日確認)
定款に書いていない費用も、創立費になるのか
会社設立の費用のなかには、定款に会社が負担すると書いていないものもあります。司法書士への報酬や、印鑑の代金などです。これも創立費になるのか、という疑問があります。
国税庁の法人税基本通達8-1-1は、法人の設立のために通常必要と認められる費用を支出した場合、その費用を法人の負担とすることが定款で定められていないときでも、創立費に当たるものとしています。2026年10月18日に確認しました。
つまり、税務のうえでは、定款に書いていないからといって損金から外れるわけではありません。会社設立のために通常必要な費用かどうかが判断の軸です。
- 登録免許税設立登記のための税金。創立費に入ります
- 定款認証の手数料株式会社のみ。創立費に入ります
- 紙の定款に貼る収入印紙4万円。電子定款なら不要です
- 司法書士・行政書士への報酬設立の手続きの依頼なら創立費に入ります
- 会社の印鑑設立のために作るものなら創立費とする例が多いです
ただし、「通常必要」かどうかには幅があります。会社設立と関係の薄い支出を混ぜると、説明が苦しくなります。飲食代や、設立後も使う備品などは、別の扱いになることがあります。
それから、会社法の側には別の決まりがあります。株式会社の場合、会社が負担する設立費用は原則として定款に書く必要があり、定款認証の手数料や登録免許税などは書かなくてよいとされています。これは会社と発起人のあいだの話で、税務の損金とは別の論点です。
会社設立の費用の相場を調べた段階で、定款のこの項目まで気にする方は多くありません。税務の損金としては、通達のとおり、通常必要な費用なら創立費と覚えておけば足ります。
個別の支出が創立費に入るかどうかは、税理士にご確認ください。
出典第1節 繰延資産の意義及び範囲等(法人税基本通達) (国税庁/2026年10月18日確認)
損金になる税金と、ならない税金
会社設立の費用の大半は、税金と手数料です。税金も損金になるのか、と疑問に思う方がいます。
国税庁の「No.5300」は、法人が納付する租税公課は原則として損金の額に算入されるとしています。そのうえで、損金にならない主なものを挙げています。2026年10月18日に確認しました。
| 税金・負担 | 損金になるか | 会社設立との関係 |
|---|---|---|
| 登録免許税 | なります | 設立登記で払う。創立費に入ります |
| 印紙税(紙の定款の収入印紙) | なります | 紙の定款なら4万円。創立費に入ります |
| 法人事業税 | なります | 設立後、利益が出ると払います |
| 法人税・地方法人税 | なりません | 設立後、利益が出ると払います |
| 都道府県民税・市町村民税の本税 | なりません | 均等割は赤字でも毎年かかります |
| 延滞税・加算税・過怠税 | なりません | 期限を守れば発生しません |
※ 国税庁「No.5300」(令和8年4月1日現在法令等)による。個別の判断は税理士にご確認ください。
この表のとおり、会社設立のときに払う税金は、どちらも損金になる側です。登録免許税と印紙税は、創立費として償却を通じて損金になります。
一方、設立後に毎年払う法人住民税は、均等割も含めて損金になりません。No.5300では、都道府県民税と市町村民税の本税が、損金に入らないものとして挙げられています。
均等割は、資本金等の額1,000万円以下・従業者数50人以下の会社で、標準税率なら年7万円です。赤字でもかかり、しかも損金にならない。会社設立の費用より、こちらのほうが長く効いてきます。
会社設立の費用の相場だけを見ていると、税金はまとめて「経費」に見えます。実際には、損金になる税金とならない税金があります。
決算のときに迷ったら、No.5300の一覧を開いてください。そこに載っていない租税公課は、原則として損金になります。
出典No.5300 損金の額に算入される租税公課等の範囲と損金算入時期 (国税庁/2026年10月18日確認)
資本金は、会社設立のお金でも損金にならない
会社設立のときに出ていくお金で、いちばん大きいのは資本金という方も多いはずです。これは損金にならないのか、と聞かれることがあります。
資本金は、損金になりません。会社にお金を出資しただけで、使ったわけではないからです。
法人税法第22条は、益金と損金の計算から資本等取引を外しています。資本等取引とは、法人の資本金等の額の増加または減少を生ずる取引などをいいます。資本金の払い込みは、まさにこれに当たります。2026年10月18日に確認しました。
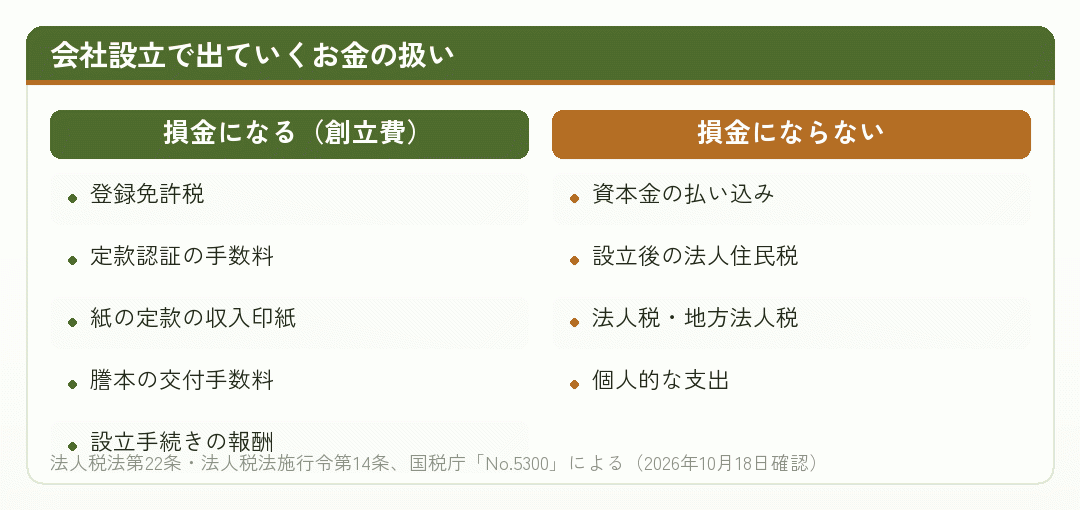
資本金は、貸借対照表の純資産の部に載ります。会社の元手として残り続けるお金です。会社の運転資金として使えば、使った先の費用が損金になります。
たとえば、資本金100万円で家賃や仕入れを払えば、その家賃や仕入れが損金になります。資本金そのものが損金になるのではありません。
会社設立の費用の相場として「株式会社で20万円前後」と書かれているときは、資本金は含まれていません。資本金は別枠のお金です。
なお、会社設立の費用を資本金から払う、という言い方をすることがあります。これは、払い込んだ資本金を会社の口座から使って、立て替えた費用を精算するという意味です。その場合でも、損金になるのは費用のほうで、資本金ではありません。
この区別がついていれば、決算書を見たときに迷いません。
出典創立費と開業費の違いは?会社設立費用の正しい会計処理 (GVA 法人登記/2026年10月18日確認)
損益計算書では、営業外費用か特別損失か
創立費を償却すると、その額が損益計算書に費用として出ます。どこに出すのか、という問題があります。営業外費用か、特別損失か、です。
企業会計基準委員会の実務対応報告第19号では、創立費は原則として支出時に費用(営業外費用)として処理するとされています。繰延資産に計上することもでき、その場合は会社の成立から5年以内に定額法で償却します。2026年10月18日に確認しました。
つまり、払った年に落とすときも、繰延資産にして償却するときも、会計上は営業外費用の側に出すのが基本です。
特別損失は、臨時で、めったに起きない損失を出す欄です。災害の損失や、固定資産を売ったときの損失などが当たります。会社設立の費用の償却は、ふつうはこちらには入れません。
| 欄 | 出すものの例 | 創立費の償却 |
|---|---|---|
| 販売費及び一般管理費 | 家賃・給料・広告費など | 通常は入れません |
| 営業外費用 | 支払利息・創立費償却など | ここに出すのが一般的です |
| 特別損失 | 災害の損失・固定資産の売却損など | 通常は入れません |
※ 会計の一般的な説明による整理です。会社ごとの判断は税理士・会計士にご確認ください。
ただし、どの欄に出しても、法人税の計算は変わりません。損金になる額は、決算で費用として処理した償却の額です。欄の違いは、決算書を読む人への見せ方の違いです。
見せ方が効いてくるのは、金融機関が決算書を読むときです。営業利益や経常利益を見て、本業の力を判断します。創立費の償却を販売費及び一般管理費に入れると、営業利益が小さく見えます。
会社設立の直後に創業融資を受ける予定がある方は、この点を税理士と相談しておくとよいでしょう。会社設立の費用の相場程度の金額なら大きな差にはなりませんが、知っておいて損はありません。
検索で「会社設立 費用 特別損失」と調べる方もいますが、特別損失に入れることで損金が増えるわけではありません。ここは誤解しやすい点です。
出典実務対応報告第19号 繰延資産の会計処理に関する当面の取扱い (企業会計基準委員会/2026年10月18日確認)
まとめ:会社設立の費用は損金になる。時期と見せ方を選ぶ
会社設立の費用と損金について、まとめます。
- 会社設立の費用は、法人税法施行令第14条の創立費として、ほとんどが損金になります
- 損金になるのは、創立費を償却して決算で費用にした額だけです
- 創立費の償却は任意償却。1年目に全額でも、0円でも構いません
- 定款に書いていない費用でも、設立に通常必要なら税務では創立費です
- 登録免許税と印紙税は損金になり、資本金と法人住民税はなりません
- 償却は営業外費用に出すのが一般的で、特別損失にしても損金は増えません
いちばん効くのは、償却の時期を選べることです。会社設立の初年度は赤字になることも多いので、その年に無理に償却しても税額は減りません。
- 1年目が赤字
- 償却を0円にして、利益が出た年に回す
- 1年目から黒字
- 全額を償却して、その年の所得を減らす
- 利益が少しだけ
- 利益の額に合わせて一部だけ償却する
会社設立の費用の相場は、株式会社で16万円台から、合同会社で6万円台からです。この金額を、いちばん効く年に損金にする。それが、会社設立の費用を損金にするときの考え方です。
そして、損金にならないものも覚えておいてください。資本金と、設立後に毎年かかる法人住民税です。とくに均等割は、赤字でも年7万円が下限で、損金にもなりません。
制度の内容は2026年10月18日にe-Gov法令検索と国税庁のページで確認したものです。法令は改正されます。必ずリンク先の一次情報で確かめてください。
この記事は一般的な費用の解説であり、個別の税務相談ではありません。処理の判断は、税理士にご相談ください。
出典No.7191 登録免許税の税額表 (国税庁/2026年10月18日確認)
損金にする時期は、自分で選べます
会社設立の費用は、ほとんどが損金になります。ただし、払った年に自動で落ちるわけではありません。創立費として資産に載せ、償却した分だけが損金になります。
そして、その償却の額は会社が選べます。赤字の年に無理に落とさず、利益が出た年まで持っておける。ここが、会社設立の費用を損金にするときのいちばん大事な点です。
この記事の内容は2026年10月18日時点のものです。法令は改正されます。出典としてリンクしたページで最新の内容を確かめ、判断そのものは税理士にご相談ください。
この記事は判断の材料になりましたか?