会社設立の費用の立替金を、会社に精算してもらう。精算書・返すタイミング・役員借入金
この記事は、こういう方に向けて書いています
会社設立の手続きが終わり、立て替えた費用をどう会社に返してもらうかを決めたい方に向けた記事です。登録免許税も定款認証の手数料も、自分の口座から払った。法人口座ができた今、それをどう精算するか、という段階を想定しています。
会社設立の費用の相場を調べていた頃は、いくらかかるかが関心の中心だったはずです。誰のお金で払い、あとでどう戻すかは、払い終わってから出てくる話です。
この記事では、立替金の精算の手順と書類、返さない場合の扱い、資本金との関係を整理します。法令は2026年10月18日に確認したものです。仕訳の判断は税理士にご相談ください。
会社設立の費用は、発起人の立替から始まる
会社設立の費用を払う時点では、会社名義の口座はまだありません。法人口座は、登記が終わって会社が成立してから開きます。
そのため、定款認証の手数料も、登録免許税も、印鑑の代金も、発起人が自分のお金で立て替えて払うのが普通です。税理士事務所の解説でも、創立費は通常「発起人が立て替えて支払った」扱いになると説明されています。2026年10月18日に確認しました。
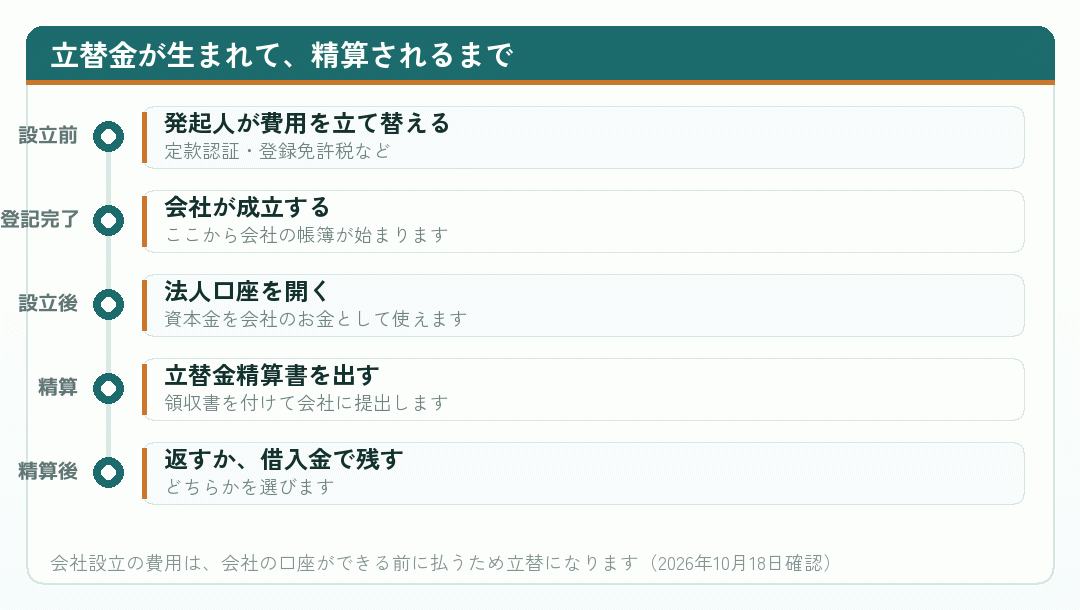
会社設立の費用の相場は、株式会社で16万円台から、合同会社で6万円台からです。この金額のほとんどが、発起人の立替になります。専門家に頼めば、さらに報酬の分が加わります。
立て替えたこと自体は、何も問題ではありません。問題になるのは、そのあとの精算を記録していない場合です。会社の帳簿に入っていなければ、創立費として損金にもできません。
ここで、立替金と立替払いという言葉の違いにも触れておきます。立て替えたお金そのものを立替金、立て替えて払う行為を立替払いと呼ぶことが多いです。この記事では、会社と発起人の間の立替金をどう精算するかを扱います。
以下、会社に返してもらえる費用の範囲から順に見ていきます。
出典会社設立前のコストは経費になる?創立費や開業費の仕訳などを税理士が解説 (ベンチャーサポート/2026年10月18日確認)
会社に負担させられる設立費用と、定款の記載
立て替えた費用は、全部を会社に負担させられるのか。株式会社の場合、会社法に決まりがあります。
会社法第28条は、株式会社を設立する場合、「株式会社の負担する設立に関する費用」は定款に記載し、又は記録しなければ、その効力を生じないとしています。ただし、定款の認証の手数料その他、会社に損害を与えるおそれがないものとして法務省令で定めるものは除かれます。2026年10月18日にe-Gov法令検索で確認しました。
その法務省令が、会社法施行規則第5条です。定款に書かなくても会社の負担にできる費用として、次のものが挙げられています。
| 費用 | 定款に書かなくてよいか | 根拠 |
|---|---|---|
| 定款の認証の手数料 | よい | 会社法第28条第4号 |
| 定款に係る印紙税 | よい | 会社法施行規則第5条第1号 |
| 払込みを取り扱った銀行等の手数料・報酬 | よい | 同 第2号 |
| 検査役の報酬 | よい | 同 第3号 |
| 設立の登記の登録免許税 | よい | 同 第4号 |
| 司法書士・行政書士への報酬など | 定款に書くのが原則 | 会社法第28条第4号 |
※ 会社法第28条・会社法施行規則第5条による整理です。合同会社にはこの規定はありません。
この表のとおり、会社設立の費用の相場の大部分を占める登録免許税と定款認証の手数料は、定款に書かなくても会社の負担にできます。
一方、専門家への報酬などは、会社法のうえでは定款に書くのが原則です。電子定款のひな形には、設立費用の項目が入っていることもあります。自分で定款を作る方は、この項目があるかを一度確かめてください。
ただし、これは会社と発起人のあいだで、誰が負担するかという会社法の話です。税務で創立費として損金にできるかは、次の見出しのとおり別に考えます。
合同会社には、この第28条の規定はありません。合同会社の場合は、社員の間で取り決めておけば足ります。
出典会社法施行規則 (e-Gov法令検索(デジタル庁)/2026年10月18日確認)
税務では、定款に書いていなくても創立費になる
では、定款に書いていない費用は、会社の帳簿に入れられないのか。税務のうえでは、入れられます。
国税庁の法人税基本通達8-1-1は、法人の設立のために通常必要と認められる費用を支出した場合、その費用を法人の負担とすることが定款で定められていないときでも、創立費に当たるものとしています。2026年10月18日に確認しました。
つまり、司法書士への報酬を発起人が立て替え、定款に書いていなかったとしても、設立のために通常必要な費用なら、創立費として会社の帳簿に入れられます。
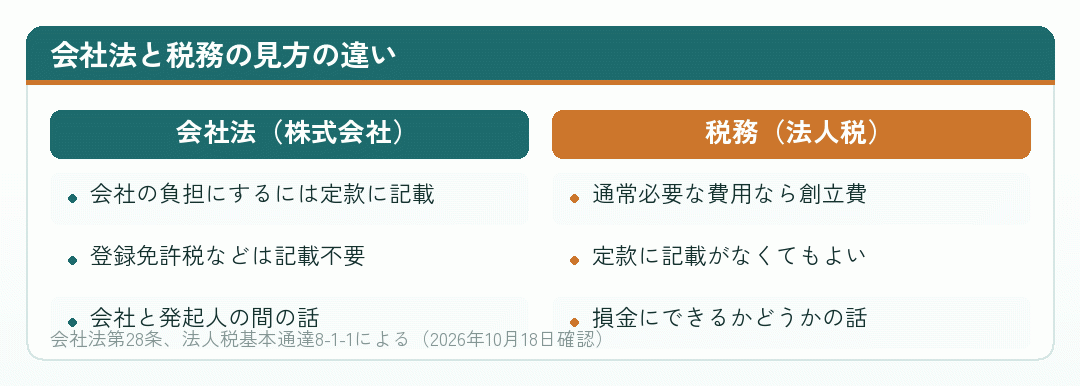
実務では、立て替えた費用を会社が精算し、創立費として計上するという処理が一般的です。会社法の論点が問題になるのは、発起人が複数いて、誰が負担するかで揉めるような場面です。
一人で会社設立をした場合、発起人と会社の代表者が同じ人です。誰が負担するかで争う相手がいないので、会社法の論点が表に出ることはほとんどありません。会社設立の費用の相場の範囲の立替なら、そのまま創立費として計上して構わない場面が大半です。
とはいえ、「通常必要」かどうかには幅があります。会社設立と関係の薄い支出まで立替金に混ぜると、説明が苦しくなります。会社設立の費用の相場に入る項目と、その周辺の実費に絞っておくのが無難です。
個別の支出が創立費に入るかどうかは、税理士にご確認ください。
出典第1節 繰延資産の意義及び範囲等(法人税基本通達) (国税庁/2026年10月18日確認)
立替金精算書を作って、領収書を付ける
精算の第一歩は、立替金精算書を作ることです。立替経費精算書と呼ぶこともあります。
会計ソフトの解説でも、会社設立前に立て替えたお金は、会社設立後に会社のお金から精算するとされています。精算する際は、立替経費精算書に経費のレシートや領収書を添付して会社に提出し、会社はそれをもとに経理処理をする、という流れです。2026年10月18日に確認しました。
- 日付実際に払った日。会社の成立前の日付で構いません
- 支払先公証役場・法務局・印鑑店・専門家など
- 内容定款認証の手数料、登録免許税、印鑑代など
- 金額領収書と一致させます。丸めないでください
- 証拠領収書・レシート・申請書の控え・カードの明細
精算書に載る金額は、会社設立の費用の相場とほぼ同じになるはずです。相場より大きく外れていたら、入れ漏れや、設立と関係のない支出が混ざっていないかを見直してください。
書式に決まりはありません。表計算ソフトで一覧を作り、領収書を台紙に貼って付ければ十分です。会計ソフトに精算書の機能があれば、それを使っても構いません。
登録免許税は収入印紙で納めるので、領収書が出ないことがあります。その場合は、登記申請書の控えが支払いの根拠になります。電車代などは、日付・行き先・目的・金額を書いた出金伝票で代わりにします。
会社の帳簿に入れる日付は、会社の成立日にするのが一般的です。会計ソフトによっては、成立日より前の日付を入力できないことがあります。その場合は、摘要に実際の支払日を書いておくと、あとで見返したときにわかります。
会社設立の費用の相場程度の金額でも、精算書があるかどうかで、税務調査のときの説明のしやすさがまったく違います。一人会社でも、自分あてに精算書を出しておいてください。
精算書を作ったら、次は返すタイミングを決めます。
出典会社設立前に使った経費も会社の必要経費になる? (経営SCOPE by みんなの会計/2026年10月18日確認)
いつ返すか。資本金が会社の口座に入ってから
立替金を会社から返してもらうタイミングに、法律上の期限はありません。法人口座ができて、資本金が会社のお金として使えるようになってから返すのが一般的です。
会社設立の解説でも、会社成立前は法人名義の口座がないため実務では発起人の立替が通常であり、領収書の宛名が発起人個人でも、設立後に精算すれば計上できると説明されています。2026年10月18日に確認しました。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 創立費 | 200,000円 | 役員借入金 | 200,000円 |
| 役員借入金 | 200,000円 | 普通預金 | 200,000円 |
※ 1行目が立替金を帳簿に入れる仕訳、2行目が法人口座から返したときの仕訳です。科目名は会計ソフトによって異なります。
一度に返す場合は、創立費と普通預金を直接結ぶ仕訳にすることもあります。ただ、帳簿に入れる日と返す日がずれるなら、上の表のようにいったん役員借入金を通しておくと、残高の動きが追いやすくなります。
返す金額は、立替金精算書の合計と一致させてください。端数を丸めたり、まとめて多めに返したりすると、差額の説明ができなくなります。
それから、返す先は立て替えた本人の個人口座です。現金で手渡しするより、振込のほうが記録が残ります。会社設立の費用の相場程度の金額でも、記録が残る方法を選んでください。
資本金が小さい会社では、会社設立の直後に20万円を口座から出すと、運転資金が苦しくなることがあります。その場合は、急いで返す必要はありません。次の見出しのとおり、借入金のまま残せます。
出典創立費と開業費の違いは?会社設立費用の正しい会計処理 (GVA 法人登記/2026年10月18日確認)
返さずに、役員借入金のまま残す
会社にお金の余裕がないときは、立替金をすぐに返さず、役員借入金のまま残すこともできます。会社が代表者からお金を借りている、という扱いです。
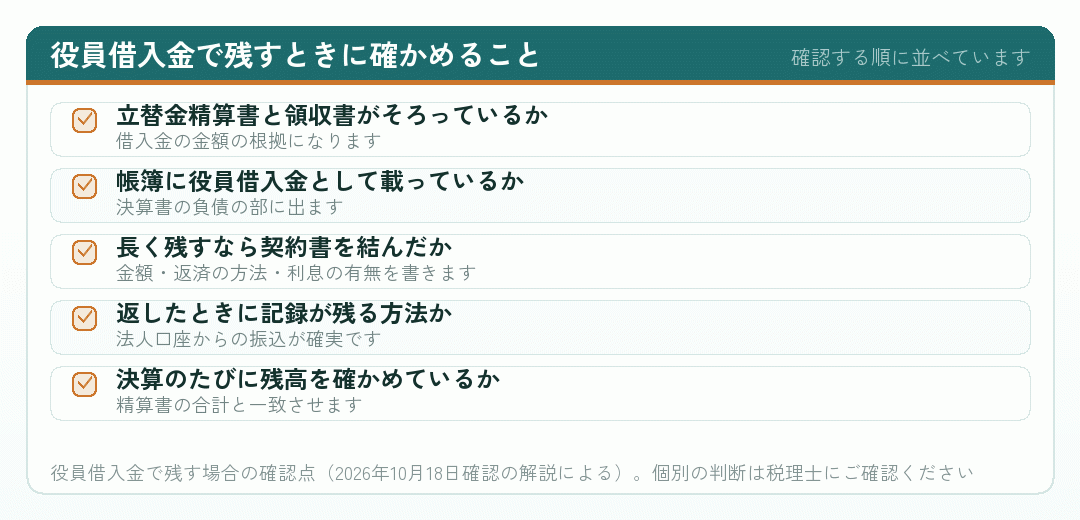
税理士相談の回答でも、創立費・開業費ともに貸方は役員借入金で問題ないとされています。そのうえで、少額の立替や短期間で返す場合を除き、金銭消費貸借契約書を結んでおく必要があることに留意するよう書かれています。2026年10月18日に確認しました。
契約書がないと、会社への貸付ではなく、発起人から会社への贈与とみなされるおそれがある、というのがその理由です。贈与とみなされると、会社の側で受け取った利益として扱われる可能性があります。
役員借入金を返すときには、借りたお金を返すだけなので、役員報酬のように所得税や社会保険料はかかりません。会社に余裕が出たときに、少しずつ返すこともできます。
一方で、役員借入金は決算書の負債として載ります。金融機関は代表者からの借入金を実質的に資本に近いものと見ることもあるとされますが、どう見るかは金融機関によります。
会社設立の費用の相場程度の金額なら、大きな問題にはなりにくいでしょう。ただ、何年も残すつもりなら、最初から契約書を作っておくほうが安心です。
出典創立費と開業費の役員立て替え払いの精算と勘定科目について (税理士相談Q&A by freee(回答:ARDOR税理士事務所)/2026年10月18日確認)
立て替えた分を、あとから資本金に振り替えない
ときどき、立て替えた会社設立の費用を、そのまま資本金に足せないかと考える方がいます。会社にお金を出したのだから、出資と同じではないか、という発想です。
これはできません。資本金は、定款で定めた出資を払い込む手続きによって決まります。立て替えた費用は、会社に対する貸し、つまり立替金です。出資ではありません。
会社法第28条は、株式会社を設立する場合に、金銭以外の財産を出資する者やその財産の価額などを定款に記載し、又は記録しなければ、その効力を生じないとしています。現物出資には、こうした別の手続きが用意されています。2026年10月18日に確認しました。
- 資本金定款で定めた出資を払い込んだもの。費用にはなりません
- 立替金発起人が会社のために払ったお金。会社への貸しです
- 創立費立替金で払った設立費用。償却を通じて損金になります
- 役員借入金返していない立替金の残り。あとで返せます
つまり、立替金は資本金ではなく、役員借入金として扱うのが筋です。会社設立の後に資本金を増やしたいなら、増資の手続きと登記が必要になり、登録免許税もかかります。
それに、立替金を資本金にしてしまうと、あとから税金なしで返してもらう道がなくなります。資本金は会社の元手なので、簡単には戻せません。
会社設立の費用の相場程度の立替金なら、役員借入金のまま持っておくほうが、選択肢が残ります。資本金の額を決めるときは、立替金とは切り離して考えてください。
資本金の額そのものの決め方は、同じサイトの資本金のカテゴリーの記事で扱っています。
出典会社法(e-Gov法令検索) (デジタル庁 e-Gov/2026年10月18日確認)
まとめ:精算書と領収書を、7年は残す
会社設立の費用の立替について、まとめます。
- 会社設立の費用は、会社の口座ができる前に払うので、発起人の立替になるのが普通です
- 株式会社では、登録免許税や定款認証の手数料は定款に書かなくても会社の負担にできます
- 税務では、設立に通常必要な費用なら、定款に書いていなくても創立費になります
- 立替金精算書に領収書を付けて会社に出し、成立日の日付で帳簿に入れます
- 返すなら法人口座から実額で。返さないなら役員借入金として残します
- 立替金は資本金に振り替えません。長く残すなら契約書を結びます
最後に、書類の保存です。国税庁の「No.5930」によると、法人は帳簿と、取引に関して作成または受け取った書類を、その事業年度の確定申告書の提出期限の翌日から7年間保存しなければなりません。青色申告で欠損金が生じた事業年度は10年間です。2026年10月18日に確認しました。
- 保存するもの
- 立替金精算書・領収書・申請書の控え・振込の記録
- 保存の期間
- 原則7年。欠損金が生じた年は10年
- 会社設立の年
- 初年度は赤字になりやすいので、10年を見込んでおくと安心です
会社設立の初年度は赤字になることも多いので、会社設立の費用の領収書は10年残すつもりでしまっておくとよいでしょう。会社設立の費用の相場は、株式会社で16万円台から、合同会社で6万円台から。その金額の証拠になる書類です。
制度の内容は2026年10月18日にe-Gov法令検索と国税庁のページで確認したものです。法令は改正されます。必ずリンク先の一次情報で確かめてください。
この記事は一般的な費用の解説であり、個別の税務相談ではありません。処理の判断は、税理士にご相談ください。
出典No.5930 帳簿書類等の保存期間 (国税庁/2026年10月18日確認)
立替金は、精算書一枚で片づきます
会社設立の費用は、会社ができる前に払うので、発起人の立替になるのが普通です。問題になるのは、その後の精算をきちんと記録しているかどうかです。
立替金精算書に領収書を付けて、会社の帳簿に入れる。返すなら預金から、返さないなら役員借入金として残す。どちらを選んでも、記録さえ残っていれば説明がつきます。会社設立の費用の相場程度の金額だからこそ、後回しにせず片づけておいてください。
この記事の内容は2026年10月18日時点のものです。法令は改正されます。出典としてリンクしたページで最新の内容を確かめ、判断そのものは税理士にご相談ください。
この記事のタグ
この記事は判断の材料になりましたか?