会社設立の費用は、なぜ繰延資産になるのか。税法と会計の決まりから仕組みを確かめる
この記事は、こういう方に向けて書いています
会社設立を終えて、会計ソフトに「創立費」「繰延資産」という言葉が出てきて戸惑っている方に向けた記事です。払ったお金がなぜ資産になるのか、そこがすっきりしない段階を想定しています。
会社設立の費用の相場を調べていた頃は、いくら払うかだけを見ていたはずです。ところが帳簿の上では、払った金額がすぐには費用にならないという扱いが出てきます。
この記事では、法人税法と法人税法施行令の条文、企業会計基準委員会の実務対応報告をもとに、繰延資産の仕組みを整理します。条文は2026年10月18日に確認したものです。処理の判断は税理士にご相談ください。
繰延資産とは、払ったのに資産に載せておく費用のこと
繰延資産は「くりのべしさん」と読みます。会社設立の費用を帳簿に載せるときに、必ず出てくる言葉です。
法人税法第2条第24号は、繰延資産を法人が支出する費用のうち支出の効果がその支出の日以後一年以上に及ぶもので政令で定めるものと定めています。2026年10月18日にe-Gov法令検索で確認しました。
ふつう、払ったお金はその期の費用になります。家賃も電気代も、払った月の費用です。ところが繰延資産は、払った効果が何年も続くので、いったん資産として帳簿に載せておき、何年かに分けて費用にしていきます。
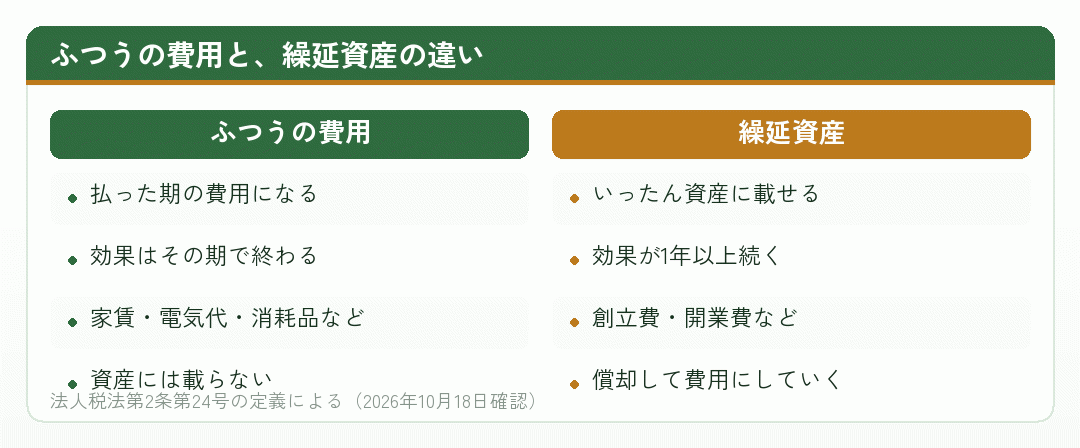
ここで少し不思議なのは、繰延資産には形がないことです。建物や機械のように売れるものではありません。払ったお金の効果を、帳簿の上で資産として持っておく、という考え方です。
会社設立の費用は、この繰延資産の代表例です。会社をつくった効果は、会社がある限り続くと考えるので、払った年だけの費用にしない、という理屈になっています。
会社設立の費用の相場として紹介される登録免許税や定款の費用は、帳簿の上ではまずこの繰延資産として載る、と覚えておいてください。
出典法人税法(e-Gov法令検索) (デジタル庁 e-Gov/2026年10月18日確認)
会社設立の費用は「創立費」という繰延資産になる
法人税法の定義にある「政令で定めるもの」は、法人税法施行令第14条に並んでいます。その第1項第1号が創立費です。
条文では、創立費を発起人に支払う報酬、設立登記のために支出する登録免許税その他法人の設立のために支出する費用で、当該法人の負担に帰すべきものとしています。2026年10月18日に確認しました。
会社設立の費用の相場に入る項目は、ほとんどがこの創立費に入ります。
| 会社設立の費用 | 金額の目安 | 帳簿での扱い |
|---|---|---|
| 登録免許税(株式会社) | 資本金の1,000分の7。最低15万円 | 創立費 |
| 登録免許税(合同会社) | 資本金の1,000分の7。最低6万円 | 創立費 |
| 定款の認証の手数料 | 1万5,000円・3万円・4万円・5万円 | 創立費 |
| 紙の定款に貼る収入印紙 | 4万円(電子定款なら不要) | 創立費 |
| 専門家に払う手続きの報酬 | 依頼先によって異なります | 創立費 |
※ 金額は国税庁 No.7191・No.7141、日本公証人連合会の案内で2026年10月18日に確認。報酬は依頼先で変わります。
株式会社を電子定款で設立すると、登録免許税15万円に定款の認証の手数料が加わり、16万円台からになります。この金額が、そのまま創立費として繰延資産に載ります。
ここで気をつけたいのが、資本金は創立費ではないことです。資本金は会社の元手として払い込むお金で、費用ではありません。会社設立のときに出ていくお金の中で、いちばん大きいのに、繰延資産にもなりません。
それから、条文の最後にある「当該法人の負担に帰すべきもの」も大事です。発起人の個人的な支出は入りません。会社の設立のための支出で、会社が負担すべきものだけが創立費になります。
会社設立の費用の相場の金額を、払ったまま放っておかず、創立費として帳簿に載せる。これが繰延資産の入口です。
出典法人税法施行令 (e-Gov法令検索(デジタル庁)/2026年10月18日確認)
税法上の繰延資産と、会計上の繰延資産は範囲が違う
繰延資産という言葉は、税法と会計の両方に出てきます。ところが、範囲が少し違います。
法人税法施行令第14条第1項は、第1号から第5号に創立費・開業費・開発費・株式交付費・社債等発行費を挙げ、第6号にそれ以外で支出の効果が1年以上に及ぶ費用を挙げています。
企業会計基準委員会の実務対応報告第19号が会計上の繰延資産として扱っているのは、株式交付費、社債発行費等、創立費、開業費、開発費の5項目です。第6号にあたるものは、会計上の繰延資産には入っていません。
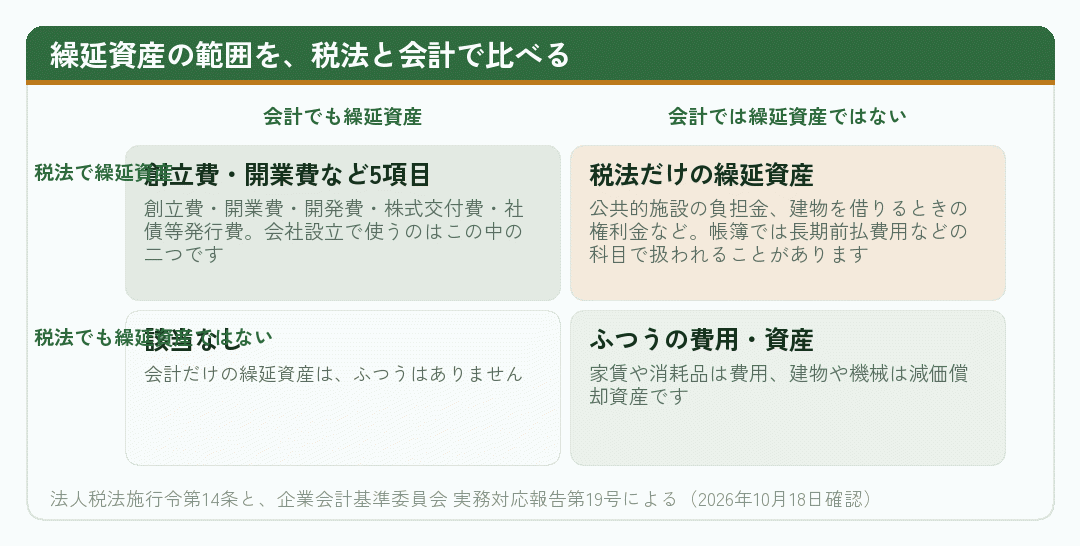
国税庁の法人税基本通達の第8章第1節は、この繰延資産の意義と範囲について、どんな支出が入るかを細かく示しています。税法だけの繰延資産の具体例が多く並んでいます。
会社設立の場面で関係するのは、創立費と開業費の二つだけです。どちらも税法と会計の両方で繰延資産なので、範囲の違いで迷うことはほとんどありません。
ただ、設立後に事務所を借りて権利金を払った場合は、税法だけの繰延資産になることがあります。会社設立の費用の相場とは別に、こうした支出が出てくることも知っておいてください。
出典第1節 繰延資産の意義及び範囲等(法人税基本通達) (国税庁/2026年10月18日確認)
創立費と開業費の違い。会社が成立する前か、あとか
会社設立に関係する繰延資産は、創立費と開業費の二つです。違いは、会社が成立する前の支出か、あとの支出かです。
法人税法施行令第14条第1項第2号は、開業費を法人の設立後事業を開始するまでの間に開業準備のために特別に支出する費用と定めています。設立の登記のあと、営業を始めるまでの準備の支出です。
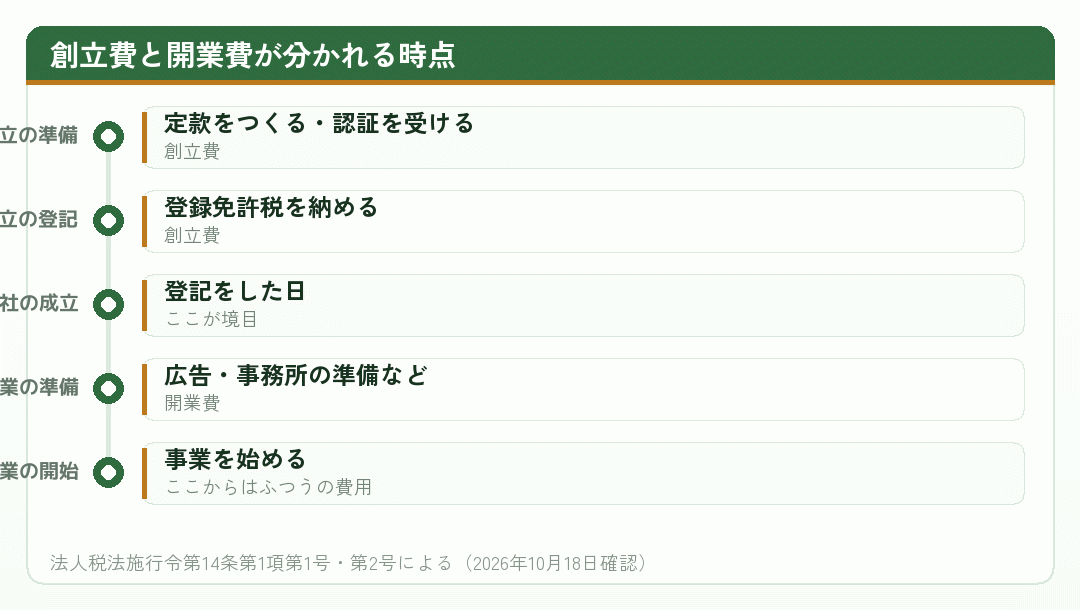
企業会計基準委員会の実務対応報告第19号では、開業費の例として、土地や建物の賃借料、広告宣伝費、通信交通費、事務用消耗品費、使用人の給料などが挙げられています。会社成立後営業開始時までに支出した開業準備のための費用です。
会社設立の費用の相場として紹介されるのは、ほとんどが創立費のほうです。ただ、実際に出ていくお金は開業費のほうが大きくなることがよくあります。事務所の準備や広告の費用は、登録免許税より高くつくことが少なくありません。
- 創立費
- 会社の成立の前。設立のための支出
- 開業費
- 会社の成立のあと、営業を始めるまで。開業準備のための支出
- 共通点
- どちらも繰延資産。税務では任意償却ができる
- 営業を始めたあと
- ふつうの費用として、その期に計上する
マネーフォワードの解説でも、創立費として計上できる範囲と、繰延資産としての償却の方法が並べて説明されています。境目の判断に迷ったら、登記の日と営業を始めた日を手元に書き出してから振り分けると整理しやすくなります。
出典創立費として経費計上できる範囲と繰延資産の償却方法とは (マネーフォワード/2026年10月18日確認)
繰延資産の任意償却。好きな年に、好きな額だけ費用にできる
繰延資産を費用にしていくことを償却といいます。創立費と開業費の償却には、税務上、大きな特徴があります。いつ、いくら償却してもよいのです。
法人税法施行令第64条第1項第1号は、創立費や開業費など第14条第1項第1号から第5号の繰延資産について、償却限度額をその繰延資産の額(すでに損金にした償却額を引いた残り)としています。2026年10月18日に確認しました。
限度額が残りの全額なので、その年に全額を償却してもよいし、0円でもよい。途中の金額でも構いません。これを任意償却と呼びます。
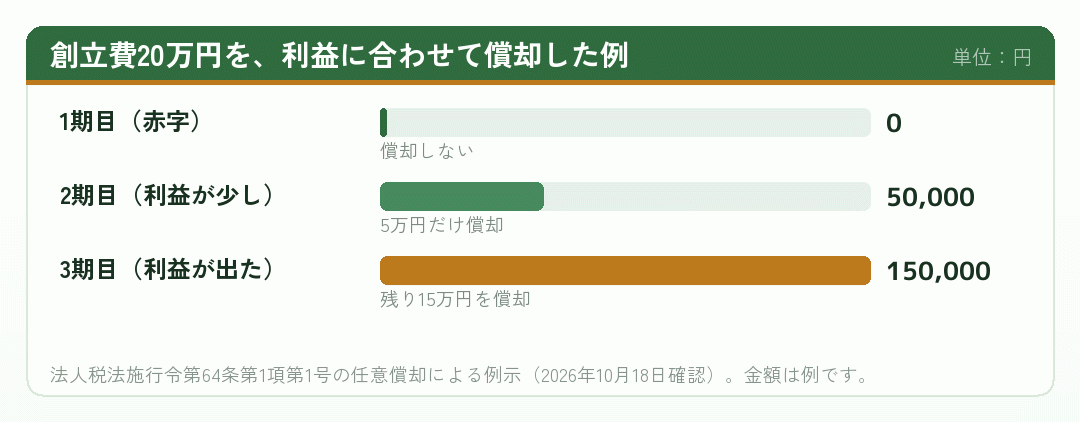
なぜこれが大事かというと、会社設立の1期目は赤字になることが多いからです。赤字の年に償却しても、もともと法人税がかからないので、税金は減りません。
それなら、償却せずに残しておき、利益が出た年に償却するほうが得です。会社設立の費用の相場が株式会社で16万円台からなら、その金額を利益が出た年の所得から引けます。
ただし、償却は損金経理が条件です。法人税法第32条は、償却費として損金経理をした金額のうち限度額までを損金にすると定めています。決算書で費用として計上しないと、税務上も損金になりません。
出典繰延資産とは?対象項目や償却期間、活用方法を解説 (三井住友カード/2026年10月18日確認)
繰延資産と減価償却の違い。形があるかどうか
繰延資産の償却と、減価償却は、どちらも「何年かに分けて費用にする」点では似ています。ただ、対象と決まりが違います。
減価償却の対象は、建物や機械、パソコンのような形のある資産です。耐用年数が決まっていて、その年数で費用にしていきます。繰延資産は形のない支出の効果で、創立費や開業費は任意償却ができます。
| 比べる点 | 繰延資産(創立費・開業費) | 減価償却資産 |
|---|---|---|
| 対象 | 形のない支出の効果 | 建物・機械・パソコンなど形のある資産 |
| 償却の期間 | 税務では任意(好きな年に) | 耐用年数で決まる |
| 売れるか | 売れない | 中古として売れることがある |
| 会社設立での例 | 登録免許税・定款の費用 | 設立のときに買ったパソコン |
※ 減価償却資産には少額の特例があります。個別の判断は税理士にご確認ください。
会社設立の準備中にパソコンや机を買った場合、それは創立費ではなく、減価償却資産として扱うのが基本です。設立の準備のために買ったとしても、形のある資産だからです。
ここを混ぜてしまうと、パソコンの代金まで任意償却してしまうことになります。会社設立の費用の相場に入る項目だけを創立費にする、と線を引いておくと間違えにくくなります。
なお、減価償却資産には金額による扱いの違いがあります。中小企業者等の特例は、令和8年4月1日以後に取得したものから40万円未満に引き上げられています(国税庁 No.5408)。パソコンの扱いは、この線と合わせて確認してください。
弥生の解説では、繰延資産の具体例や償却期間、仕訳の方法がまとめられています。創立費と減価償却資産を並べて見ておくと、どの科目に入れるかの判断が早くなります。
出典繰延資産とは?具体例や償却期間、仕訳方法、活用事例を解説 (弥生/2026年10月18日確認)
貸借対照表での見え方と、繰延資産にしないで費用にする選択
繰延資産は、貸借対照表の資産の部に、流動資産・固定資産と並んで「繰延資産」として載ります。会社設立の直後の貸借対照表を見ると、創立費がここに載っているはずです。
ここで一つ意外なのは、会計の原則です。企業会計基準委員会の実務対応報告第19号では、創立費は、原則として支出時に費用(営業外費用)として処理するとされています。ただし、繰延資産に計上することもできます。
繰延資産に計上した場合は、会社の成立のときから5年以内のその効果の及ぶ期間にわたって、定額法により償却しなければならないとされています。開業費も同じく、開業のときから5年以内です。2026年10月18日に確認しました。
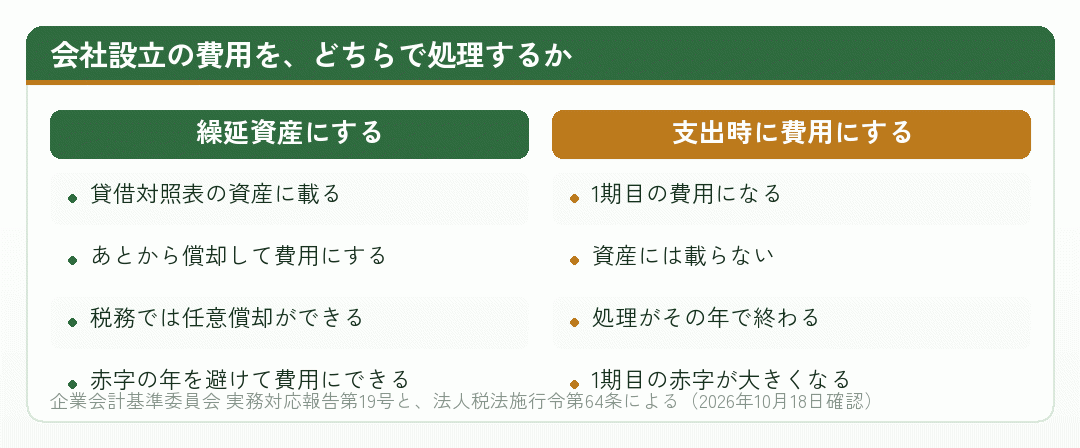
「創立費を繰延資産にしない」という選択は、この会計の原則のほうを使うことになります。税務でも、1期目に全額を償却したのと同じ結果になります。
1期目に利益が出ているなら、支出時に費用にしても損はありません。ただ、1期目が赤字なら、費用にした分だけ赤字が大きくなり、税金は減りません。繰延資産にして持っておくほうが、あとで効きます。
それから、決算書を金融機関に見せる場合の見え方もあります。繰延資産は売れない資産なので、融資の審査では資産として見られないことがあります。会社設立の費用の相場程度の金額なら大きな影響はありませんが、知っておいてください。
出典実務対応報告第19号 繰延資産の会計処理に関する当面の取扱い (企業会計基準委員会/2026年10月18日確認)
まとめ:会社設立の費用は、繰延資産として持っておき、利益が出た年に費用にする
会社設立の費用と繰延資産について、この記事の内容をまとめます。
- 繰延資産は、払った効果が1年以上続く費用を、いったん資産に載せておくものです(法人税法第2条第24号)
- 会社設立の費用は、創立費という繰延資産になります(法人税法施行令第14条第1項第1号)
- 会社の成立のあと、営業を始めるまでの準備の支出は開業費です
- 創立費と開業費は、税務では好きな年に好きな額だけ償却できます(同施行令第64条)
- 会計の原則は支出時の費用で、繰延資産にするなら5年以内の定額法です(実務対応報告第19号)
- パソコンなど形のあるものは、創立費ではなく減価償却資産です
会社設立の費用の相場は、株式会社で16万円台から、合同会社で6万円台から。この金額が、帳簿の上では繰延資産として載り、あとから費用になっていきます。
- 繰延資産の読み方
- くりのべしさん
- 会社設立で使うもの
- 創立費・開業費
- 税務での償却
- 任意償却(いつ、いくらでも)
- 会計での原則
- 支出時に費用。繰延資産なら5年以内の定額法
クレディセゾンの解説のように、繰延資産は会社法と税法で扱いが違うと説明している記事もあります。どちらの決まりの話をしているのかを確かめながら読むと、混乱しにくくなります。
そして、繰延資産の償却で税金を減らせるのは、利益が出ている年だけです。設立後には、赤字でもかかる法人住民税の均等割や、社会保険料の会社負担が毎年続きます。会社設立の費用の処理と合わせて、設立後の費用の見通しも立てておいてください。
この記事の内容は2026年10月18日時点のものです。法令と会計基準は改正されます。個別の判断は、必ず税理士にご相談ください。
出典繰延資産って何?会社法、税法で違う?経営における活用方法も解説 (クレディセゾン/2026年10月18日確認)
繰延資産は、費用にする時期を選べる箱
会社設立の費用は、払った時点で費用にせず、繰延資産としていったん資産に載せておける。そして、税務では好きな年に費用にできる。この二つを押さえれば、繰延資産の仕組みはほぼ分かります。
大事なのは、最初の期が赤字なら、無理に費用にしないという使い方です。利益が出た年まで持っておけば、会社設立の費用の相場の金額がそのまま税金を減らす枠になります。
この記事の内容は2026年10月18日時点のものです。法令と会計基準は改正されます。出典としてリンクしたページで最新の内容を確かめ、処理の判断は税理士にご相談ください。
この記事は判断の材料になりましたか?